
DPLK Adalah: Pengertian, Manfaat, dan Cara Kerjanya
September 28, 2026
Dana Pensiun Lembaga Keuangan Adalah: Panduan Lengkap untuk HR
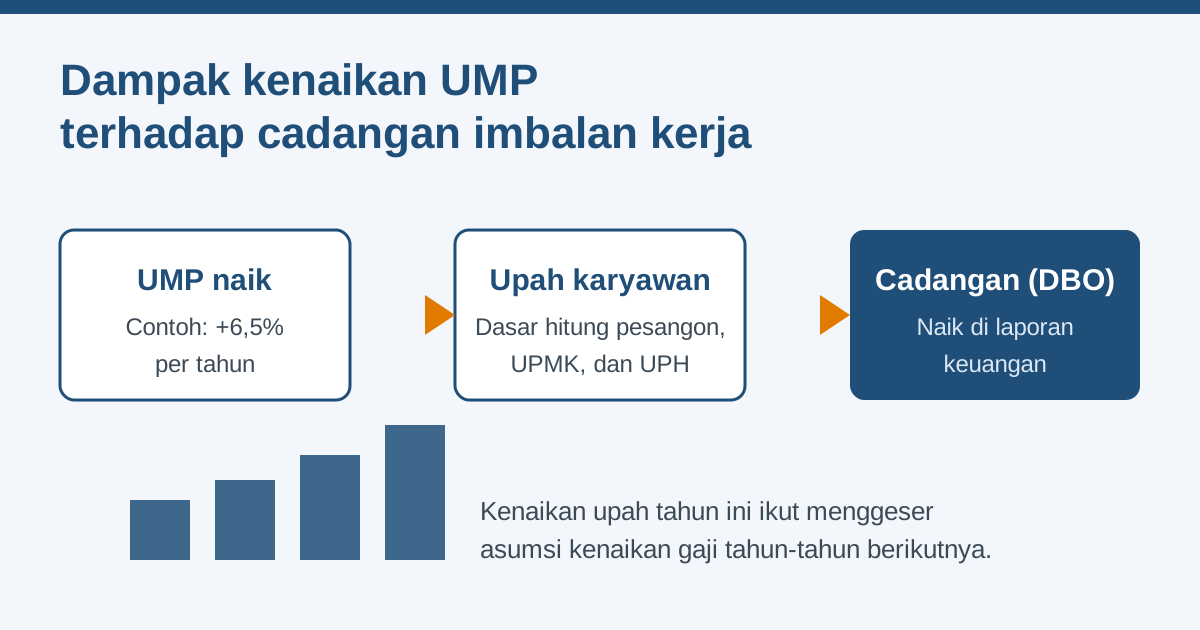
September 30, 2026Kenaikan UMP menaikkan cadangan imbalan kerja perusahaan karena upah karyawan adalah dasar hitung pesangon, uang penghargaan masa kerja (UPMK), dan uang penggantian hak (UPH). Upah yang naik membuat manfaat yang dijanjikan ikut naik, sehingga nilai kewajiban imbalan kerja di laporan keuangan bertambah pada periode yang sama. Selisihnya masuk ke beban perusahaan atau ke penghasilan komprehensif lain, tergantung penyebabnya.
Pengaruh itu tidak berhenti pada karyawan yang gajinya persis di angka UMP. Kenaikan upah minimum menggeser struktur skala upah di atasnya, dan aktuaris membaca pergeseran itu ketika menyusun asumsi kenaikan gaji. Artikel ini menjelaskan jalurnya, memberi contoh hitungan, lalu merinci langkah yang bisa dilakukan tim keuangan dan SDM sebelum tanggal valuasi.
Apa hubungan UMP dengan cadangan imbalan kerja?
Hubungannya lewat upah. UMP adalah batas bawah upah di tingkat provinsi. Pesangon, UPMK, dan UPH dihitung dari upah karyawan, bukan dari UMP itu sendiri. Ketika UMP naik, perusahaan wajib menyesuaikan upah karyawan yang berada di bawah angka baru, dan upah baru itulah yang masuk ke rumus imbalan.
Cadangan imbalan kerja dalam laporan keuangan disebut kewajiban imbalan pasti, atau DBO (defined benefit obligation). Angka ini dihitung berdasarkan PSAK 219 tentang Imbalan Kerja, yang berlaku efektif sejak 1 Januari 2024 dan mengacu pada IAS 19. Standar itu meminta perusahaan mengakui kewajiban atas manfaat yang sudah menjadi hak karyawan karena masa kerja yang telah dijalani, dihitung dengan metode projected unit credit.
Metode tersebut memproyeksikan upah karyawan sampai usia pensiun, menghitung manfaat pada saat itu, lalu mendiskontokan nilainya ke hari ini. Dua hal yang paling menentukan hasilnya adalah tingkat diskonto dan tingkat kenaikan gaji. UMP masuk lewat yang kedua, dan juga lewat data upah aktual pada tanggal valuasi.
Bagaimana UMP dihitung dan seberapa besar kenaikannya?
Besaran UMP ditetapkan gubernur setiap tahun berdasarkan formula dalam peraturan pengupahan pemerintah. Formula itu berubah dari waktu ke waktu. Untuk 2025, pemerintah menetapkan kenaikan upah minimum sebesar 6,5%, angka yang diumumkan pemerintah pada November 2024.
Bagi perusahaan, angka rata-rata nasional kurang berguna. Yang menentukan adalah UMP atau UMK di lokasi operasional Anda, karena karyawan di pabrik Bekasi dan karyawan di kantor cabang di provinsi lain menerima kenaikan yang berbeda. Perusahaan dengan banyak lokasi sebaiknya membuat rekapitulasi kenaikan per wilayah sebelum data dikirim ke aktuaris.
Bagaimana kenaikan upah masuk ke perhitungan pesangon, UPMK, dan UPH?
Perhitungan mengikuti PP Nomor 35 Tahun 2021, yang menurunkan ketentuan UU Cipta Kerja. Pesangon berkisar antara 1 sampai 9 bulan upah tergantung masa kerja, dan UPMK antara 2 sampai 10 bulan upah untuk karyawan yang sudah bekerja tiga tahun atau lebih. Untuk pensiun, karyawan yang tidak diikutsertakan dalam program pensiun oleh perusahaan menerima pesangon 1,75 kali ketentuan dasar ditambah UPMK satu kali.
Tabel berikut menunjukkan pengaruh kenaikan upah 8% pada satu karyawan dengan masa kerja 12 tahun. Contoh ini memakai upah Rp6.000.000 dan asumsi karyawan pensiun dengan ketentuan tanpa program pensiun dari perusahaan. Angka yang dipakai adalah nilai manfaat penuh, sebelum diskonto dan sebelum probabilitas.
| Komponen | Pengali (bulan upah) | Upah Rp6.000.000 | Upah naik 8% (Rp6.480.000) |
|---|---|---|---|
| Pesangon (9 bulan x 1,75) | 15,75 | Rp94.500.000 | Rp102.060.000 |
| UPMK (masa kerja 12 sampai kurang dari 15 tahun) | 5 | Rp30.000.000 | Rp32.400.000 |
| Total manfaat | 20,75 | Rp124.500.000 | Rp134.460.000 |
Selisih Rp9.960.000 per karyawan sama dengan 8% dari manfaat awal. Jika 200 karyawan berada pada posisi serupa, nilai manfaat penuh naik sekitar Rp1,99 miliar. DBO tidak naik sebesar itu karena nilainya didiskontokan dan hanya sebagian karyawan yang mencapai usia pensiun, tetapi arah dan proporsinya sama: upah naik 8%, kewajiban naik hampir 8%.
UPH, yang mencakup cuti tahunan yang belum diambil dan biaya pulang, ikut bergerak karena komponen cuti dihitung dari upah harian. Komponen ini biasanya kecil dibanding pesangon, jadi pengaruhnya pada total DBO terbatas.
Mengapa asumsi kenaikan gaji ikut berubah?
Kenaikan UMP mempengaruhi cadangan lewat dua pintu. Pintu pertama adalah upah aktual, yang naik pada tanggal valuasi. Pintu kedua adalah asumsi kenaikan gaji masa depan, yang menentukan seberapa tinggi upah diproyeksikan sampai pensiun.
Aktuaris biasanya menetapkan asumsi ini dari riwayat kenaikan gaji perusahaan, kebijakan remunerasi, dan inflasi jangka panjang. Kalau UMP naik 6,5% dua tahun berturut-turut dan perusahaan menaikkan seluruh skala upah untuk menjaga selisih antargolongan, asumsi 5% per tahun yang dulu wajar bisa terlalu rendah. Aktuaris kemudian menggantinya dengan angka yang lebih dekat pada pengalaman terbaru.
Pengaruh asumsi ini besar. Sebagai pegangan kasar, kenaikan asumsi gaji sebesar 1 poin persentase menaikkan DBO kira-kira sebesar durasi programnya dalam persen. Program dengan durasi 10 tahun akan naik sekitar 10%, sedangkan program berdurasi 15 tahun bisa naik mendekati 15%. Laporan aktuaria PSAK 219 memuat tabel sensitivitas yang memberi angka pastinya untuk perusahaan Anda, dan tabel itu layak dibaca sebelum rapat anggaran.
Di mana kenaikan cadangan dicatat dalam laporan keuangan?
Perlakuan akuntansinya bergantung pada penyebab kenaikan. Kenaikan DBO karena karyawan menambah masa kerja (biaya jasa kini) dan bunga atas kewajiban dicatat di laba rugi. Perubahan karena asumsi, termasuk asumsi kenaikan gaji yang direvisi, dicatat sebagai pengukuran kembali di penghasilan komprehensif lain.
Kenaikan upah aktual yang lebih tinggi dari asumsi tahun lalu menghasilkan kerugian aktuaria karena pengalaman. Kerugian itu juga masuk penghasilan komprehensif lain. Akibatnya, dampak UMP sering tidak terlihat di laba bersih, tetapi terlihat di ekuitas dan di saldo liabilitas imbalan kerja.
Ada satu kasus yang berbeda. Jika perusahaan mengubah kebijakan, misalnya menetapkan manfaat lebih tinggi dari ketentuan undang-undang, selisihnya diakui sebagai biaya jasa lalu langsung di laba rugi. Kenaikan UMP sendiri tidak masuk kategori ini selama rumus manfaatnya tidak berubah.
Siapa saja yang terkena, dan siapa yang sering terlewat?
Karyawan dengan upah di bawah UMP baru jelas terkena karena upahnya harus dinaikkan. Kelompok yang sering terlewat adalah karyawan yang upahnya sedikit di atas UMP. Ketika upah paling bawah naik, perusahaan biasanya menaikkan golongan di atasnya supaya selisih tidak mengecil, dan kenaikan itu menjalar ke banyak posisi.
Ada juga karyawan kontrak dan outsourcing. Perusahaan pengguna jasa biasanya tidak mencatat cadangan untuk pekerja outsourcing, tetapi kenaikan UMP menaikkan tagihan vendor. Artikel kami tentang imbalan kerja karyawan outsourcing menjelaskan kapan perusahaan pengguna tetap harus mengakui kewajiban.
Perusahaan padat karya seperti manufaktur, ritel, dan perkebunan merasakan dampak terbesar. Struktur upahnya rapat di sekitar UMP, sehingga satu keputusan kenaikan upah dasar menggeser hampir seluruh populasi karyawan sekaligus.
Langkah apa yang perlu disiapkan sebelum tanggal valuasi?
Tim keuangan dan SDM bisa menghindari kejutan angka dengan menyiapkan lima hal berikut sebelum data dikirim ke aktuaris.
- Kunci data upah yang sudah disesuaikan. Kirim upah setelah kenaikan UMP berlaku, bukan upah bulan sebelumnya. Data upah lama membuat DBO terlalu rendah sejak awal dan menimbulkan kerugian aktuaria besar pada periode berikutnya.
- Beri tahu rencana kenaikan tahun depan. Kalau manajemen sudah memutuskan menaikkan skala upah sebesar 7% pada Januari, sampaikan itu. Aktuaris memakainya untuk menguji asumsi kenaikan gaji jangka pendek.
- Pisahkan komponen upah tetap dan tidak tetap. Pesangon dihitung dari upah pokok dan tunjangan tetap. Tunjangan tidak tetap seperti uang makan harian atau bonus tidak masuk, jadi kenaikan yang hanya terjadi di komponen ini tidak menambah DBO.
- Cek karyawan yang baru dinaikkan ke UMP. Daftar karyawan yang upahnya baru menyentuh UMP membantu aktuaris menilai seberapa jauh kenaikan menjalar ke golongan lain.
- Minta analisis sensitivitas. Tabel sensitivitas untuk kenaikan gaji plus dan minus 1 poin persentase memberi anggaran ruang gerak sebelum angka akhir keluar.
Perusahaan yang memiliki dana pensiun atau polis asuransi yang mendanai imbalan bisa menambah satu langkah lagi, yaitu memeriksa apakah aset program cukup untuk kenaikan kewajiban. Jika tidak, selisih pendanaan muncul sebagai liabilitas neto di neraca.
Apakah lebih baik menyesuaikan asumsi setiap tahun atau menunggu?
Menyesuaikan setiap tahun lebih aman. Menahan asumsi kenaikan gaji di angka lama saat kenyataannya lebih tinggi menumpuk kerugian aktuaria yang akhirnya harus diakui sekaligus ketika auditor menanyakan dasarnya.
Revisi kecil setiap tahun membuat kenaikan liabilitas tersebar merata. Auditor juga lebih mudah menerima asumsi yang bergerak pelan mengikuti data daripada asumsi yang diam lama lalu melompat.
Saya tidak setuju dengan praktik menetapkan asumsi gaji sama dengan inflasi hanya karena mudah dijelaskan. UMP mengikuti formula yang memasukkan pertumbuhan ekonomi dan kebijakan pemerintah, sehingga kenaikannya sering lebih tinggi dari inflasi. Asumsi yang lahir dari data perusahaan sendiri hampir selalu lebih bisa dipertahankan di depan auditor.
Contoh kesalahan yang sering muncul
Kesalahan pertama adalah mengirim data upah di bulan Desember ketika UMP baru berlaku Januari. Aktuaris menghitung DBO pada 31 Desember dengan upah lama, lalu pada Januari perusahaan menaikkan upah dan liabilitas melonjak di laporan kuartal pertama. Jika kenaikan sudah diumumkan sebelum tanggal pelaporan, diskusikan dengan aktuaris apakah perlu masuk asumsi.
Kesalahan kedua adalah menganggap kenaikan UMP hanya berpengaruh pada karyawan tetap di level operator. Perusahaan menghitung dampak dari 50 orang, padahal skala upah di atasnya ikut bergeser dan menyentuh 300 orang.
Kesalahan ketiga adalah lupa mengkomunikasikan perubahan kebijakan internal. Perusahaan yang menaikkan manfaat di atas ketentuan tanpa memberi tahu aktuaris akan mendapat angka yang tidak mencerminkan kewajiban sebenarnya, dan koreksinya baru muncul saat audit.
Kesimpulan
Kenaikan UMP menambah cadangan imbalan kerja lewat upah aktual dan lewat asumsi kenaikan gaji, dan kedua jalur itu bisa diukur sebelum angka akhir keluar. Contoh di atas menunjukkan bahwa kenaikan upah 8% menaikkan nilai manfaat sebesar 8%, dan tabel sensitivitas dalam laporan aktuaria menunjukkan seberapa besar pengaruhnya pada DBO perusahaan Anda. Langkah paling murah adalah menyerahkan data upah yang sudah diperbarui dan rencana kenaikan tahun depan kepada aktuaris sebelum tanggal valuasi.
Jika perusahaan Anda membutuhkan perhitungan imbalan kerja sesuai PSAK 219, tim Konsultan Aktuaria dapat membantu menyusun laporan dan menguji asumsi kenaikan gaji dengan data upah terbaru.
Pertanyaan yang sering diajukan
Apakah kenaikan UMP otomatis menaikkan cadangan imbalan kerja?
Tidak otomatis pada semua perusahaan. Cadangan naik jika kenaikan UMP menaikkan upah karyawan yang menjadi dasar hitung pesangon, UPMK, dan UPH, atau jika perusahaan merevisi asumsi kenaikan gaji. Perusahaan yang seluruh karyawannya sudah berupah jauh di atas UMP dan tidak menaikkan skala upah hampir tidak merasakan dampak.
Kapan perusahaan harus mengakui kenaikan liabilitas akibat UMP baru?
Pengakuan mengikuti tanggal pelaporan. Jika upah baru sudah berlaku pada tanggal itu, upah tersebut masuk data valuasi. Jika kenaikan diumumkan setelah tanggal pelaporan, perusahaan mencatatnya di periode berikutnya, kecuali kenaikan itu sudah menjadi kebijakan yang mempengaruhi asumsi pada tanggal pelaporan.
Apakah kenaikan UMP dicatat sebagai beban di laba rugi?
Sebagian. Biaya jasa kini dan beban bunga atas DBO masuk laba rugi. Kerugian aktuaria karena upah aktual lebih tinggi dari asumsi, dan perubahan asumsi kenaikan gaji, dicatat di penghasilan komprehensif lain sesuai PSAK 219.
Berapa persen DBO naik jika asumsi kenaikan gaji naik 1 poin persentase?
Kira-kira sebesar durasi program dalam persen. Untuk durasi 10 tahun, kenaikannya sekitar 10%. Angka pasti ada di tabel sensitivitas laporan aktuaria perusahaan, karena bergantung pada komposisi usia dan masa kerja karyawan.
Apakah karyawan kontrak dan outsourcing ikut dihitung dalam cadangan?
Karyawan kontrak (PKWT) yang menerima kompensasi saat kontrak berakhir dapat masuk perhitungan sesuai kebijakan perusahaan. Karyawan outsourcing biasanya dicadangkan oleh perusahaan penyedia jasa, bukan perusahaan pengguna, kecuali kontrak atau praktik pembayaran menunjukkan perusahaan pengguna yang menanggung imbalannya.
Apakah perusahaan boleh menunda revisi asumsi kenaikan gaji sampai tahun berikutnya?
Boleh secara teknis, tetapi asumsi harus mencerminkan estimasi terbaik pada tanggal pelaporan. Jika data menunjukkan kenaikan gaji sudah lebih tinggi dari asumsi lama, menundanya menumpuk kerugian aktuaria dan bisa dipertanyakan auditor.