Dampak UU 27/2026 terhadap PSAK 219 dan Laporan Keuangan
November 10, 2026
Wajib Setor Dana Cadangan Pesangon? Ini Alasan Perusahaan Butuh Konsultan Aktuaria
November 17, 2026
Ringkasan: Undang-Undang Nomor 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan memperkenalkan kewajiban baru bagi pengusaha, yaitu menyediakan Dana Cadangan Pesangon (DCP) yang dikelola lembaga pemerintah. Artikel ini membahas dasar hukum, siapa yang wajib, jadwal penerapan, sanksi, perbedaannya dengan JKP, serta hal-hal yang perlu dipersiapkan perusahaan. Informasi disusun berdasarkan pemberitaan dan sosialisasi resmi per pertengahan November 2026; aturan teknis masih menunggu Peraturan Pemerintah.
Latar Belakang: Pesangon yang Tak Kunjung Terbayar
Selama bertahun-tahun, salah satu persoalan paling pelik dalam hubungan industrial di Indonesia adalah pekerja yang terkena pemutusan hubungan kerja (PHK) tetapi tidak menerima pesangon. Penyebabnya beragam. Ada perusahaan yang memang menutup usaha karena kesulitan keuangan, ada pula yang tidak pernah menyisihkan dana sejak awal sehingga ketika PHK terjadi, kas perusahaan tidak mencukupi. Pekerja akhirnya harus menempuh jalur perselisihan yang panjang, sementara kebutuhan hidup tidak bisa menunggu.
Baca Juga: Pelajari pembahasan lengkap tentang Wajib Setor Dana Cadangan Pesangon? Ini Alasan Perusahaan Butuh Konsultan Aktuaria.
Menteri Ketenagakerjaan Yassierli menjelaskan bahwa gagasan dana cadangan pesangon muncul setelah pemerintah melihat perusahaan yang gulung tikar dan tidak memiliki dana yang cukup untuk membayar pesangon pekerjanya. Gagasan ini kemudian dimasukkan ke dalam pembahasan revisi undang-undang ketenagakerjaan, yang disahkan DPR dalam rapat paripurna pada 6 Oktober 2026 dan kini dikenal sebagai UU Nomor 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan. Menurut pemberitaan, undang-undang ini berlaku sejak 28 Oktober 2026.
Apa Itu Dana Cadangan Pesangon?
Dana Cadangan Pesangon adalah dana yang wajib disediakan pengusaha sebagai sumber pembayaran hak pekerja ketika terjadi PHK. Kewajiban ini diatur dalam Pasal 253 UU 27/2026. Ayat (1) pasal tersebut menyatakan bahwa pengusaha wajib menyediakan dana cadangan pesangon sebagai sumber pembayaran hak pekerja/buruh akibat PHK.
Yang membuat aturan ini berbeda dari sistem sebelumnya adalah waktu dan tempat penyediaan dananya. Dulu, pesangon baru dihitung dan dibayarkan ketika PHK terjadi. Dengan DCP, dana dicadangkan sejak pekerja masih aktif bekerja dan dititipkan kepada lembaga pemerintah yang ditunjuk. Dalam sosialisasi UU 27/2026 pada 13 November 2026, pejabat Kemnaker menggambarkannya begini: sejak seorang pekerja dikontrak sebagai pekerja tetap (PKWTT), pengusaha sudah menghitung likuiditas yang diperlukan seandainya pekerja itu kelak di-PHK, dan dana tersebut sudah disetorkan ke lembaga pengelola.
Dengan kata lain, pesangon tidak lagi sepenuhnya bergantung pada kondisi kas perusahaan pada hari PHK terjadi. Inilah yang oleh Kemnaker disebut sebagai pengaturan baru yang “spektakuler” dalam undang-undang ini.
Pokok-Pokok Ketentuan Pasal 253
- Kewajiban pengusaha (ayat 1). Pengusaha wajib menyediakan dana cadangan pesangon sebagai sumber pembayaran hak pekerja/buruh akibat PHK.
- Pengelola dana (ayat 3). Dana cadangan pesangon dikelola oleh lembaga pemerintah, bukan oleh masing-masing perusahaan.
- Pengecualian (ayat 4). Pengusaha usaha mikro dan kecil dikecualikan dari kewajiban menyediakan dana cadangan pesangon. Artinya, kewajiban ini menyasar perusahaan skala menengah dan besar.
- Sanksi administratif. Pengusaha yang tidak menyediakan dana cadangan pesangon dapat dikenai sanksi administratif secara bertingkat.
- Aturan pelaksana. Mekanisme penyediaan dan pengelolaan dana, serta tata cara pengenaan sanksi administratif, akan diatur lebih lanjut melalui Peraturan Pemerintah (PP).
Perlu dicatat bahwa undang-undang sendiri belum merinci besaran setoran, formula iuran, maupun tata cara pencairan. Seluruhnya didelegasikan kepada PP. Pasal 312 UU 27/2026 disebut memberi batas waktu satu tahun sejak pengundangan untuk menetapkan peraturan pelaksana.
Jadwal Penerapan: Masa Transisi Maksimal Satu Tahun
Kewajiban menyetor DCP tidak langsung berjalan penuh sejak undang-undang berlaku. UU 27/2026 memberikan masa transisi paling lama satu tahun untuk menyiapkan lembaga pengelola. Pemerintah, melalui Kemnaker, menyatakan akan segera menunjuk lembaga pemerintah yang bertindak sebagai pengelola DCP.
Pemberitaan media memuat dua penanda waktu yang sedikit berbeda. Sebagian menyebut perusahaan baru wajib mulai menyetor paling lambat Oktober 2027, sebagian lain mengutip pernyataan pejabat Kemnaker bahwa lembaga pengelola ditargetkan beroperasi pada 2028. Perbedaan ini wajar karena detail jadwal akan dipastikan oleh PP dan penetapan lembaga pengelola. Pengusaha sebaiknya tidak menunggu sampai tenggat terakhir; perencanaan keuangan dapat dimulai sekarang.
Sanksi bagi Pengusaha yang Abai
UU 27/2026 menyiapkan dua lapis konsekuensi. Pertama, sanksi administratif bertingkat bagi pengusaha yang tidak menyediakan dana cadangan pesangon. Berdasarkan keterangan Kemnaker, rentangnya mencakup peringatan tertulis, pembatasan kegiatan usaha, penghentian sementara sebagian atau seluruh kegiatan usaha, hingga pencabutan perizinan berusaha.
Kedua, undang-undang ini juga menegaskan bahwa perusahaan yang terbukti tidak membayarkan uang pesangon, uang penghargaan masa kerja, dan uang penggantian hak kepada pekerja yang di-PHK dapat dijerat sanksi pidana. Jadi, keberadaan DCP tidak menghapus kewajiban pokok pengusaha; ia justru dirancang untuk membuat kewajiban itu lebih mudah dipenuhi.
Perubahan Perhitungan Pesangon yang Perlu Dibaca Bersamaan
Pembahasan DCP tidak bisa dilepaskan dari perubahan cara menghitung pesangon dalam undang-undang yang sama, karena besarnya dana yang perlu dicadangkan pada akhirnya berkaitan dengan besarnya kewajiban pesangon.
- Pekerja dengan masa kerja kurang dari satu tahun berhak memperoleh pesangon sebesar satu bulan upah.
- Menurut Pasal 234 ayat (1), komponen upah yang menjadi dasar perhitungan uang pesangon dan uang penghargaan masa kerja terdiri dari upah pokok dan tunjangan tetap yang diberikan kepada pekerja dan keluarganya.
- Pemberitaan menyebut pengali 0,5 dalam rumus pesangon akibat PHK dihapus dan indeks pengali naik menjadi 1,0, dengan indeks akhir yang ditentukan oleh sejumlah faktor, salah satunya lama kerja. Rujukan rumusnya ada pada Pasal 232.
Bagi perusahaan, kombinasi dua hal ini, yaitu pengali yang lebih tinggi dan kewajiban mencadangkan dana, berarti beban perencanaan keuangan akan naik. Karena itu, penting untuk membaca ketentuan perhitungan pesangon secara langsung pada naskah resmi undang-undang, bukan hanya dari ringkasan berita.
Dana Cadangan Pesangon Berbeda dengan JKP
Banyak orang mengira DCP sama dengan Jaminan Kehilangan Pekerjaan (JKP) yang dikelola BPJS Ketenagakerjaan. Keduanya berbeda, baik dari tujuan maupun mekanismenya.
| Aspek | Dana Cadangan Pesangon (DCP) | Jaminan Kehilangan Pekerjaan (JKP) |
|---|---|---|
| Dasar hukum | Pasal 253 UU 27/2026 | Rezim jaminan sosial (UU SJSN) dan peraturan turunannya |
| Fungsi | Sumber pembayaran pesangon dan hak pekerja akibat PHK | Manfaat bagi pekerja yang kehilangan pekerjaan, berupa tunai, akses informasi pasar kerja, dan pelatihan |
| Pengelola | Lembaga pemerintah yang akan ditunjuk | BPJS Ketenagakerjaan |
| Pihak yang menyediakan dana | Pengusaha | Skema iuran program jaminan sosial |
Pemberitaan juga mencatat bahwa DCP bukan pengganti JKP, dan keberadaan JKP tidak otomatis menyelesaikan persoalan ketika perusahaan gagal membayar pesangon. Keduanya melengkapi satu sama lain.
Catatan Kritis dari Serikat Pekerja dan Pertanyaan yang Belum Terjawab
Kalangan serikat pekerja menerima undang-undang ini dengan catatan. Presiden KSPI Said Iqbal, misalnya, menegaskan bahwa pembiayaan cadangan pesangon harus menjadi tanggung jawab pengusaha dan tidak boleh dibebankan kepada buruh. Ia juga mempertanyakan apa yang terjadi jika pengusaha tidak membayar iuran cadangan pesangon, serta bagaimana jika pesangon yang disepakati lebih besar daripada dana yang tersedia dalam cadangan.
Pertanyaan-pertanyaan ini menunjukkan bahwa membentuk dana cadangan tidak otomatis menyelesaikan seluruh masalah. Beberapa isu yang masih menunggu jawaban dalam PP antara lain:
Baca Juga: Pelajari pembahasan lengkap tentang Dampak UU 27/2026 terhadap PSAK 219 dan Laporan Keuangan.
- besaran dan formula setoran, serta apakah dihitung per pekerja atau per perusahaan;
- perlakuan terhadap pekerja yang sudah bekerja sebelum sistem berjalan (masa kerja lampau);
- mekanisme pencairan ketika PHK terjadi dan bagaimana bila nilai pesangon melebihi saldo dana;
- pengawasan atas lembaga pengelola dan akses pekerja untuk memantau dana;
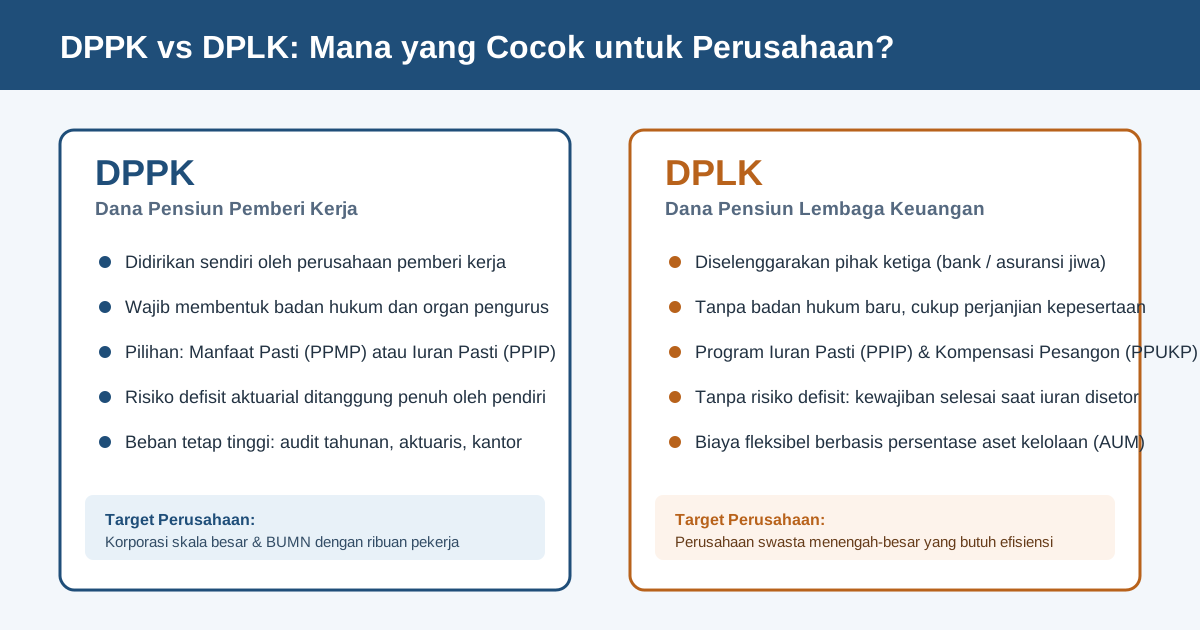
- hubungan dengan program pensiun yang sudah dimiliki perusahaan, karena sumber pemberitaan menyebut aturan ini terutama ditujukan bagi pekerja yang belum mengikuti program pensiun;
- tata cara pengenaan sanksi administratif secara bertingkat.
Apa yang Sebaiknya Dilakukan Perusahaan Sekarang
Walaupun peraturan teknisnya belum terbit, ada beberapa langkah yang masuk akal untuk dimulai lebih awal, khususnya bagi perusahaan menengah dan besar yang menjadi sasaran kewajiban ini.
- Petakan status skala usaha. Pastikan kategori perusahaan Anda, apakah masuk usaha mikro, kecil, menengah, atau besar, karena pengecualian hanya berlaku bagi usaha mikro dan kecil.
- Hitung kewajiban pesangon dengan ketentuan baru. Susun ulang estimasi kewajiban berdasarkan komponen upah baru (upah pokok dan tunjangan tetap), masa kerja, dan pengali pada Pasal 232.
- Siapkan proyeksi arus kas. Setoran ke lembaga pengelola akan menjadi pos pengeluaran rutin baru. Simulasikan dampaknya terhadap arus kas dan anggaran tahun 2027.
- Libatkan aktuaris. Karena DCP bersifat pendanaan di muka atas kewajiban yang bergantung pada demografi pekerja, tingkat gaji, masa kerja, dan peluang keluar, perhitungan oleh aktuaris membantu menghasilkan estimasi yang terukur. Hasil perhitungan ini juga relevan dengan pelaporan imbalan kerja dalam laporan keuangan, sehingga perlu dikoordinasikan dengan akuntan dan auditor.
- Tinjau program manfaat karyawan yang ada. Evaluasi apakah dana pensiun, asuransi, atau program lain yang sudah berjalan perlu disesuaikan setelah PP terbit.
- Pantau regulasi turunan. Ikuti perkembangan PP, penetapan lembaga pengelola, dan petunjuk teknis dari Kemnaker agar tidak terlambat menyesuaikan diri.
- Komunikasikan kepada pekerja. Transparansi tentang perubahan hak pesangon membantu menjaga kepercayaan dan mencegah salah paham.
Dampak bagi Pekerja
Bagi pekerja, tujuan utama aturan ini adalah kepastian. Jika dana dicadangkan sejak awal dan dititipkan kepada lembaga pemerintah, risiko pekerja kehilangan hak pesangon karena perusahaan tidak punya kas pada saat PHK diharapkan berkurang. Kemnaker sendiri menyatakan harapan bahwa dengan adanya DCP, tidak akan ada lagi pekerja ter-PHK yang tidak mendapatkan hak mendasarnya berupa pesangon.
Namun, harapan itu baru terwujud jika aturan pelaksananya rinci, lembaga pengelolanya siap, dan penegakan sanksi berjalan konsisten. Pekerja sebaiknya memahami hak-haknya, menyimpan dokumen hubungan kerja seperti kontrak dan slip upah, serta mengikuti informasi resmi mengenai pelaksanaan DCP.
Penutup
Dana Cadangan Pesangon adalah salah satu terobosan paling penting dalam UU Nomor 27 Tahun 2026. Ia mengubah pendekatan pesangon dari kewajiban yang baru dipikirkan saat PHK menjadi kewajiban yang dipersiapkan sejak hubungan kerja dimulai. Bagi pengusaha, ini berarti disiplin perencanaan keuangan yang lebih ketat; bagi pekerja, ini adalah jaring pengaman tambahan; bagi pemerintah, ini adalah ujian kesiapan membangun lembaga pengelola yang kredibel.
Masih banyak detail yang menunggu Peraturan Pemerintah, mulai dari besaran setoran hingga mekanisme pencairan. Karena itu, perusahaan dan pekerja perlu terus memantau perkembangan resmi dan mengacu pada naskah undang-undang serta peraturan turunannya. Artikel ini bersifat informatif dan bukan nasihat hukum; untuk keputusan yang spesifik, konsultasikan dengan penasihat hukum ketenagakerjaan dan aktuaris yang kompeten.
Sumber
- CNN Indonesia, “Kemnaker Wajibkan Perusahaan Setor Dana Pesangon ke Pemerintah”, 14 November 2026.
- Warta Ekonomi, “Pemerintah Siapkan Pengelola Dana Cadangan Pesangon, Perusahaan Wajib Setor Mulai Oktober 2027”.
- Viva, “Perusahaan Wajib Siapkan Dana Cadangan Pesangon, Pemerintah Beri Tenggat hingga Oktober 2027”.
- Kumparan, “UU Pelindungan Ketenagakerjaan Wajibkan Pengusaha Siapkan Dana Cadangan Pesangon”.
- Media Kompeten, “Kemnaker Siapkan Pengelola Dana Cadangan Pesangon pada 2028”.
- Katadata, “UU Pelindungan Ketenagakerjaan Disahkan, Formula Uang Pesangon Berubah”, 6 Oktober 2026.
- Kabar Bursa, “UU Ketenagakerjaan Baru Diterima Buruh, Said Iqbal Ungkap Tiga Titik Rawan”, 8 Oktober 2026.
- Lexone, “Dana Cadangan Pesangon dan JKP”.