Jasa Aktuaria PSAK 219: Cara Memilih Konsultan dan Menyiapkan Data Sebelum Audit
October 9, 2026
Dampak UU 27/2026 terhadap PSAK 219 dan Laporan Keuangan
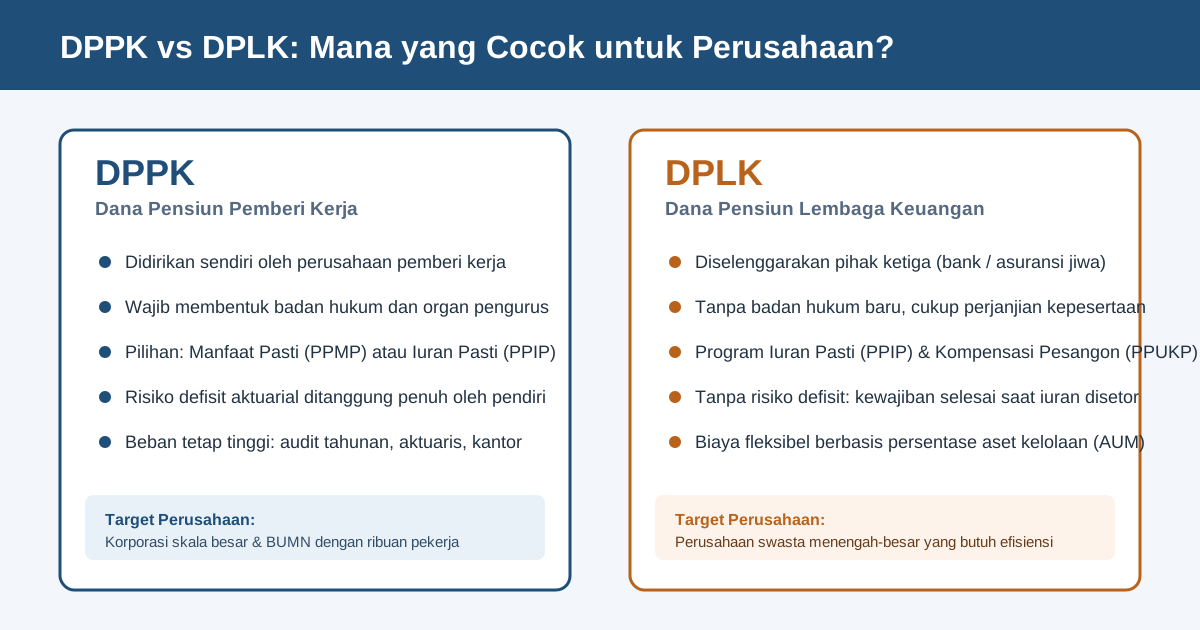
November 10, 2026DPLK adalah pilihan paling rasional bagi sebagian besar perusahaan swasta di Indonesia yang ingin menyelenggarakan program pensiun tanpa membebani neraca dengan risiko defisit aktuaria. DPPK hanya layak dipertahankan oleh korporasi berskala besar, badan usaha milik negara, atau konglomerasi dengan ribuan karyawan tetap yang memiliki permodalan kuat untuk membiayai kepengurusan dan fluktuasi kewajiban jangka panjang. Perbedaan paling mendasar di antara keduanya terletak pada badan hukum: DPPK menuntut perusahaan mendirikan dan membiayai institusi keuangan tersendiri, sedangkan DPLK menyerahkan seluruh beban tata kelola kepada bank atau perusahaan asuransi jiwa.
Bagi dewan direksi, keputusan memilih bentuk program pensiun menentukan profil arus kas tahunan, format penyajian liabilitas pada laporan audit, dan tanggung jawab hukum pengurus. Pemilihan skema yang keliru kerap memicu pembengkakan biaya overhead dan sengketa ketenagakerjaan saat masa pensiun tiba.
Dasar hukum dan pemisahan kekayaan dana pensiun
Regulasi dana pensiun di Indonesia bertumpu pada Undang-Undang Nomor 11 Tahun 1992 yang diperbarui melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Prinsip utama yang ditegakkan regulasi ini adalah pemisahan kekayaan bersih. Dana pensiun berstatus badan hukum mandiri yang terpisah dari kekayaan perusahaan pendiri. Pemisahan ini menjamin hak karyawan tetap terlindungi dan dana pensiun tidak dapat disita atau ditarik kembali oleh kreditor apabila perusahaan pendiri mengalami kepailitan.
DPPK (Dana Pensiun Pemberi Kerja) didirikan langsung oleh orang atau badan yang mempekerjakan karyawan. Pendiri menyusun Peraturan Dana Pensiun (PDP), mengajukan pengesahan badan hukum ke Otoritas Jasa Keuangan (OJK), lalu menunjuk jajaran Pengurus serta Dewan Pengawas. Perusahaan memikul tanggung jawab moral dan yuridis atas keberlangsungan badan hukum tersebut selama operasional berjalan.
DPLK (Dana Pensiun Lembaga Keuangan) didirikan oleh bank umum atau perusahaan asuransi jiwa yang telah mengantongi izin operasional OJK. Penjelasan mendasar mengenai mekanisme lembaga ini dapat dibaca pada ulasan kami tentang pengertian DPLK. Perusahaan yang ingin mengikutsertakan karyawannya tidak mendirikan badan hukum baru, melainkan bertindak sebagai pemberi kerja mitra melalui penandatanganan Perjanjian Kerja Sama (PKS) kepesertaan kelompok. Beban kepatuhan hukum, perizinan, dan tata kelola sepenuhnya ditanggung bank atau asuransi pendiri.
Struktur organisasi dan beban tata kelola harian
Mendirikan DPPK menuntut komitmen manajerial yang setara dengan mengoperasikan anak perusahaan baru di sektor jasa keuangan. Perusahaan pendiri wajib menunjuk minimal dua orang Pengurus harian yang wajib lulus uji kemampuan dan kepatutan (fit and proper test) di Otoritas Jasa Keuangan. Pendiri juga wajib membentuk Dewan Pengawas dengan komposisi seimbang antara perwakilan manajemen dan perwakilan karyawan selaku peserta program.
Kewajiban kepatuhan bagi DPPK mencakup pelaporan berkala ke OJK, penunjukan aktuaris publik independen untuk valuasi solvabilitas tahunan, penunjukan kantor akuntan publik untuk audit laporan keuangan tahunan, dan pembentukan komite investasi. Keterlambatan penyampaian laporan atau pelanggaran ketentuan batasan investasi berujung pada sanksi administratif dan denda resmi. Bagi perusahaan dengan bisnis inti di luar sektor keuangan, memelihara struktur birokrasi ini menyedot waktu dan perhatian dewan direksi.
Kepesertaan kelompok pada DPLK meniadakan seluruh kerumitan organisasi tersebut. Tim human resources (HR) perusahaan bertugas mengumpulkan data administrasi pekerja, mengelola formulir pendaftaran peserta, dan menyetorkan iuran kolektif bulanan melalui sistem payroll gaji. Penatausahaan saldo rekening individu, pelaporan portofolio ke OJK, audit keuangan, dan kepatuhan arahan investasi diselesaikan seluruhnya oleh penyelenggara DPLK tanpa melibatkan sumber daya internal perusahaan.
Pilihan program: PPMP, PPIP, dan kompensasi pesangon PPUKP
DPPK memiliki opsi untuk menyelenggarakan Program Pensiun Manfaat Pasti (PPMP) maupun Program Pensiun Iuran Pasti (PPIP). Program Manfaat Pasti menetapkan formula pembayaran pensiun di awal, misalnya 2,5% dikalikan masa kerja dikalikan gaji dasar pensiun terakhir. Formula ini memberikan kepastian nominal pensiun bagi karyawan saat purnatugas, namun mendatangkan ketidakpastian arus kas bagi manajemen perusahaan.
DPLK secara regulasi hanya dapat menyelenggarakan Program Pensiun Iuran Pasti (PPIP) dan Program Pensiun untuk Kompensasi Pesangon (PPUKP). PPIP menetapkan persentase setoran iuran bulanan di muka, misalnya 5% dari upah pokok, dan besarnya saldo akhir saat pensiun murni bergantung pada akumulasi iuran ditambah hasil pengembangan investasi pasar. Manajemen tidak menjanjikan nilai nominal tertentu saat masa kerja pekerja berakhir.
PPUKP pada DPLK dirancang khusus untuk membiayai kewajiban pesangon, uang penghargaan masa kerja (UPMK), dan uang penggantian hak (UPH) berdasarkan ketentuan Peraturan Pemerintah Nomor 35 Tahun 2021. Uraian teknis mengenai skema ini dapat dibaca pada artikel kami tentang perbedaan DPLK PPIP dan PPUKP. Dana yang disetor perusahaan ke rekening PPUKP dicatat sebagai cadangan kompensasi pascakerja, dan saat pemutusan hubungan kerja (PHK) berlangsung, saldo tersebut ditarik untuk memenuhi kewajiban pesangon perusahaan.
Dampak pada neraca keuangan dan kepatuhan PSAK 219
Perbedaan skema program pensiun menentukan cara transaksi dicatat dalam pembukuan perusahaan berdasarkan standar akuntansi imbalan kerja. Pembahasan menyeluruh mengenai aturan ini telah kami rangkum dalam panduan memahami PSAK 219. Program Iuran Pasti pada DPLK menghasilkan pencatatan keuangan yang bersih. Perusahaan membukukan iuran yang jatuh tempo sebagai beban imbalan kerja pada laporan laba rugi periode berjalan, dan kewajiban periode tersebut selesai seketika setelah iuran ditransfer ke kas DPLK.
DPPK dengan Program Manfaat Pasti menuntut valuasi aktuaria tahunan menggunakan metode Projected Unit Credit. Cara kerja matematis metode ini dijelaskan rinci dalam artikel kami tentang metode Projected Unit Credit. Aktuaris menghitung nilai kini kewajiban imbalan pasti (Present Value of Defined Benefit Obligation) berdasarkan asumsi demografis seperti tingkat mortalitas dan perputaran karyawan, serta asumsi keuangan seperti suku bunga diskonto obligasi negara dan proyeksi kenaikan upah. Aset program yang ada di DPPK dikurangkan dari kewajiban tersebut untuk menghasilkan posisi liabilitas neto atau aset neto di laporan posisi keuangan perusahaan pendiri.
Pergerakan pasar modal dan pergeseran imbal hasil obligasi pemerintah memicu volatilitas neraca pada pendiri DPPK PPMP. Keuntungan atau kerugian aktuarial yang timbul akibat perubahan asumsi suku bunga diskonto atau perbedaan hasil investasi aktual harus diakui dalam pos Penghasilan Komprehensif Lain (Other Comprehensive Income / OCI). Defisit pendanaan pada DPPK mewajibkan pendiri menyetor iuran tambahan dari kas operasional guna memenuhi rasio solvabilitas minimum OJK, yang kerap mengganggu proyeksi arus kas perusahaan.
Perbandingan struktur biaya pendirian dan biaya operasional
Beban finansial DPPK didominasi oleh biaya tetap (fixed costs) yang timbul terus-menerus tanpa terpengaruh oleh kondisi laba rugi perusahaan pendiri. Biaya pendirian awal meliputi penyusunan dokumen PDP, studi aktuaria awal, jasa konsultan hukum, dan pengurusan persetujuan OJK dengan perkiraan pengeluaran Rp 150 juta hingga Rp 350 juta. Pengeluaran operasional tahunan mencakup honorarium pengurus, kompensasi staf administrasi, sewa ruang kantor khusus, lisensi sistem aplikasi pensiun, imbal jasa aktuaris tahunan berkisar Rp 35 juta hingga Rp 80 juta, imbal jasa audit KAP berkisar Rp 40 juta hingga Rp 120 juta, serta beban kustodian perbankan.
Perusahaan dengan 500 karyawan yang mengelola aset pensiun Rp 20 miliar di DPPK umumnya menanggung biaya operasional sekitar Rp 300 juta hingga Rp 500 juta per tahun. Rasio pengeluaran terhadap total aset (expense ratio) pada kondisi ini mencapai 1,5% hingga 2,5% per tahun, persentase yang memotong porsi imbal hasil investasi peserta secara signifikan. DPPK baru mencapai tingkat efisiensi ekonomis yang rasional apabila total dana kelolaan telah melampaui Rp 200 miliar atau menaungi minimal 3.000 peserta aktif.
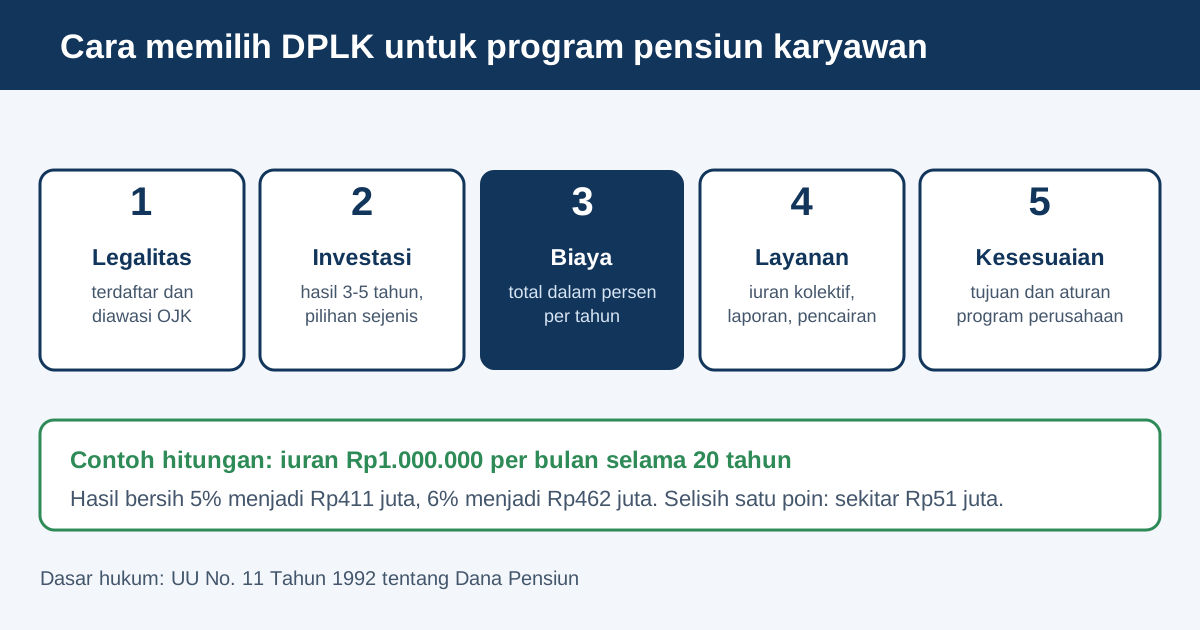
DPLK menerapkan struktur biaya variabel yang proporsional terhadap akumulasi saldo kelolaan. Perusahaan terbebas dari biaya pendirian badan hukum awal. Penyelenggara DPLK mengenakan imbal jasa pengelolaan investasi (management fee) berkisar 0,5% hingga 1,5% per tahun yang dipotong secara otomatis dari nilai aktiva bersih harian portofolio. Biaya administrasi rekening peserta berkisar antara Rp 10.000 hingga Rp 25.000 per orang per tahun. Skema ini fleksibel karena beban biaya otomatis menyusut atau bertambah seiring perubahan jumlah karyawan di perusahaan.
Tabel perbandingan teknis DPPK vs DPLK
Tabel berikut merangkum perbedaan spesifik antara Dana Pensiun Pemberi Kerja dan Dana Pensiun Lembaga Keuangan berdasarkan kerangka regulasi dan operasional di Indonesia.
| Aspek Penilaian | DPPK (Pemberi Kerja) | DPLK (Lembaga Keuangan) |
|---|---|---|
| Dasar hukum pendirian | UU No. 11/1992 dan UU No. 4/2023 (UU P2SK) | UU No. 11/1992 dan UU No. 4/2023 (UU P2SK) |
| Pihak pendiri | Perusahaan pemberi kerja (perorangan atau korporasi) | Bank umum atau perusahaan asuransi jiwa berizin OJK |
| Status badan hukum | Badan hukum mandiri yang dibentuk pendiri | Memakai badan hukum bank atau perusahaan asuransi pendiri |
| Pilihan program | Manfaat Pasti (PPMP) atau Iuran Pasti (PPIP) | Iuran Pasti (PPIP) dan Kompensasi Pesangon (PPUKP) |
| Struktur kepengurusan | Wajib membentuk Pengurus dan Dewan Pengawas internal | Dikelola penuh oleh divisi dana pensiun pengelola |
| Risiko defisit pendanaan | Pendiri wajib menutup kekurangan solvabilitas (pada PPMP) | Nihil bagi pendiri (risiko investasi berada pada peserta) |
| Struktur biaya tahunan | Biaya tetap tinggi (gaji, audit, valuasi aktuaris, IT, kantor) | Biaya variabel berbasis persentase aset kelolaan (AUM) |
| Valuasi aktuaria tahunan | Wajib setiap tahun bagi penyelenggara PPMP | Dikelola penyelenggara (perusahaan cukup hitung PSAK 219) |
| Fleksibilitas investasi | Bebas merancang portofolio sendiri sesuai batas OJK | Terbatas pada paket investasi yang disediakan penyelenggara |
| Proses likuidasi / keluar | Kompleks, melibatkan likuidator independen dan izin OJK | Sederhana melalui pengalihan dana antar-DPLK atau terminasi PKS |
Otonomi portofolio investasi dan batasan regulasi
Pengurus DPPK memegang kendali mandiri dalam menentukan alokasi aset investasi sesuai dengan karakteristik durasi kewajiban peserta. Pendiri dan pengurus dapat menempatkan dana pada instrumen Surat Berharga Negara (SBN), obligasi korporasi berperingkat layak investasi, saham emiten Bursa Efek Indonesia, reksa dana, instrumen pasar uang, penyertaan saham langsung pada perseroan terbatas, hingga kepemilikan aset properti tanah dan bangunan. Otonomi ini memberi ruang bagi pengurus untuk merancang strategi pencocokan aset dan liabilitas (asset-liability matching) secara spesifik.
Keleluasaan portofolio pada DPPK membawa konsekuensi tanggung jawab hukum yang berat bagi dewan pengurus. Penurunan nilai investasi akibat penempatan dana pada aset spekulatif atau instrumen yang tidak likuid langsung menurunkan rasio kecukupan dana, yang berujung pada kewajiban penambahan modal dari kas pendiri. Otoritas Jasa Keuangan memberlakukan batasan porsi maksimum instrumen dan kriteria kelaikan ketat melalui regulasi investasi dana pensiun guna membatasi risiko benturan kepentingan antara perusahaan pendiri dan pengurus.
DPLK menyediakan paket pilihan investasi baku yang dikelola oleh tim profesional perbankan atau asuransi jiwa. Pilihan umum mencakup Paket Pasar Uang yang menempatkan dana pada deposito, Paket Pendapatan Tetap yang berfokus pada surat utang negara dan obligasi korporasi, Paket Saham yang berorientasi pada pertumbuhan modal jangka panjang, serta Paket Syariah. Keterbatasan pilihan ini membuat manajemen perusahaan tidak dapat mengatur komposisi efek perorangan, namun membebaskan direksi dari risiko tuntutan hukum atas kinerja portofolio pasar modal.
Faktor pendorong likuidasi DPPK dan peralihan ke DPLK
Jumlah entitas DPPK di Indonesia terus mencatatkan penurunan selama satu dekade terakhir. Data statistik OJK memperlihatkan fenomena penutupan puluhan DPPK mandiri, terutama entitas yang menyelenggarakan program manfaat pasti, akibat tekanan beban solvabilitas dan peningkatan standar tata kelola industri keuangan. Banyak dewan direksi perusahaan swasta dan badan usaha milik negara mengambil keputusan strategis untuk melikuidasi DPPK lalu memindahkan kepesertaan serta saldo dana pensiun karyawan ke program DPLK.
Pengalihan program dari DPPK ke DPLK diatur ketat dalam kerangka regulasi OJK. Tahapan penutupan mewajibkan penunjukan tim likuidator berizin, penetapan nilai hak masing-masing peserta oleh aktuaris publik independen, pemenuhan seluruh kewajiban kepada pihak ketiga, serta pengesahan pembubaran oleh dewan komisioner OJK. Walaupun proses likuidasi memakan waktu antara 12 hingga 24 bulan, manajemen korporasi menilai langkah ini merupakan solusi permanen untuk menghapus risiko kewajiban imbalan pascakerja tak terbatas dari neraca konsolidasi perusahaan.
Kriteria penentu bagi direksi dalam memilih program
Keputusan antara mendirikan DPPK mandiri atau mendaftarkan pekerja ke DPLK harus didasarkan pada skala operasional dan profil risiko perusahaan. Lima kriteria berikut menjadi tolok ukur bagi jajaran direksi dan komite remunerasi:
- Jumlah pekerja dan skala aset. Perusahaan dengan jumlah karyawan di bawah 2.000 orang sebaiknya langsung memilih DPLK. Biaya tetap kepengurusan, audit, dan kepatuhan DPPK akan menggerus imbal hasil investasi peserta bila aset kelolaan belum melampaui skala ratusan miliar rupiah.
- Kapasitas menanggung beban kas tak terduga. Perusahaan yang menghendaki kepastian pengeluaran bulanan tetap wajib memilih DPLK iuran pasti. DPPK manfaat pasti menuntut kesiapan kas operasional untuk melakukan top-up iuran sewaktu-waktu saat rasio pendanaan anjlok akibat pelemahan pasar obligasi atau saham.
- Fokus bisnis inti manajemen. Mengelola DPPK setara dengan mengendalikan sebuah lembaga keuangan mikro dengan audit kepatuhan OJK yang intensif. Perusahaan manufaktur, jasa, pertambangan, perdagangan, atau teknologi sebaiknya memusatkan perhatian pada ekspansi usaha dan menyerahkan administrasi pensiun kepada lembaga DPLK terpercaya. Kriteria pemilihan mitranya dapat dipelajari melalui panduan cara memilih DPLK terbaik.
- Pencadangan kewajiban pesangon undang-undang. Perusahaan yang memprioritaskan pemenuhan dana pesangon, UPMK, dan UPH sesuai mandat PP 35/2021 dapat langsung membuka akun DPLK PPUKP. Langkah ini jauh lebih praktis dan hemat biaya dibanding mendirikan badan hukum DPPK baru hanya untuk menampung cadangan pesangon.
- Perjanjian kerja bersama yang berlaku. Korporasi yang sudah terikat formula manfaat pasti dalam Perjanjian Kerja Bersama (PKB) dengan serikat pekerja dapat merancang strategi transisi dua jalur. Hak manfaat pasti pekerja lama tetap dipertahankan pada program eksisting, sementara seluruh karyawan baru diarahkan bergabung ke program iuran pasti DPLK guna menghentikan penambahan liabilitas baru di masa mendatang.
Peran konsultan aktuaria dalam pengelolaan kedua skema
Konsultan aktuaria memegang fungsi kalkulasi teknis yang menentukan kelangsungan kedua jenis program pensiun. Pada pengelolaan DPPK, kantor konsultan aktuaria bertugas menyusun laporan valuasi aktuaria tahunan untuk menetapkan tingkat kecukupan dana, menghitung kebutuhan iuran normal pemberi kerja dan karyawan, serta memproyeksikan kecukupan likuiditas jangka panjang untuk pembayaran pensiun bulanan. Laporan valuasi aktuaria ini merupakan dokumen legal yang wajib diserahkan kepada pengawas OJK setiap akhir tahun buku.
Pada skema DPLK, keterlibatan aktuaris publik tetap diperlukan oleh manajemen keuangan perusahaan sponsor. Walaupun administrasi investasi diserahkan ke bank atau asuransi, undang-undang ketenagakerjaan menetapkan ketentuan imbalan pascakerja minimum yang sifatnya berbasis formula masa kerja dan upah. Konsultan aktuaria bertugas menghitung nilai liabilitas imbalan kerja sesuai PSAK 219, lalu melakukan perhitungan penyeimbang (offset) antara saldo tabungan DPLK yang dibiayai perusahaan dengan kewajiban pesangon regulasi, sehingga angka yang disajikan dalam laporan audit keuangan mencerminkan kewajiban riil perusahaan.
Bagi perusahaan yang sedang menyiapkan pelaporan keuangan tahunan atau merancang program pensiun baru, konsultasi awal dengan praktisi aktuaria membantu memetakan dampak arus kas secara tepat. Rincian persiapan dokumen sebelum proses evaluasi dapat dipelajari pada panduan jasa aktuaria PSAK 219 yang telah kami susun.
Kesimpulan
Keputusan antara DPPK dan DPLK berpijak pada prinsip efisiensi biaya dan toleransi risiko neraca. DPLK menawarkan solusi praktis, bebas risiko defisit aktuaria, dan memiliki biaya fleksibel yang cocok untuk mayoritas perusahaan swasta di Indonesia. DPPK tetap relevan bagi kelompok korporasi raksasa dengan ribuan karyawan tetap yang memiliki kesiapan permodalan untuk mengelola portofolio investasi mandiri. Direksi dan tim keuangan sebaiknya melakukan analisis biaya per karyawan dan meninjau kembali klausul perjanjian kerja bersama sebelum memutuskan bentuk kepesertaan dana pensiun yang akan diterapkan.
Pertanyaan yang sering diajukan
Bisakah perusahaan menutup DPPK dan memindahkan seluruh dananya ke DPLK?
Perusahaan dapat melikuidasi DPPK dan mengalihkan seluruh hak peserta ke DPLK melalui persetujuan Otoritas Jasa Keuangan. Proses ini mewajibkan penunjukan likuidator resmi dan perhitungan aktuarial independen untuk memastikan seluruh hak akumulasi peserta dialihkan tanpa ada potongan yang merugikan pekerja.
Apakah iuran perusahaan ke DPPK dan DPLK dapat mengurangi pajak penghasilan badan?
Iuran yang dibayarkan pemberi kerja ke DPPK maupun DPLK yang telah mendapat pengesahan OJK dapat dibebankan sebagai pengurang penghasilan bruto (tax deductible) dalam perhitungan SPT Tahunan PPh Badan. Ketentuan ini diatur dalam Pasal 6 Undang-Undang Pajak Penghasilan, sehingga kedua skema memberikan efisiensi fiskal yang setara bagi perusahaan.
Mana yang menghasilkan return investasi lebih tinggi antara DPPK dan DPLK?
Hasil investasi tidak ditentukan oleh status badan hukum program, melainkan oleh strategi alokasi aset dan kondisi pasar modal. DPPK memiliki fleksibilitas lebih leluasa dalam memilih instrumen investasi langsung, sedangkan DPLK mengandalkan diversifikasi manajer investasi institusional pada paket reksa dana, obligasi, dan pasar uang.
Apakah saldo DPLK dapat dipakai untuk memotong kewajiban pesangon karyawan?
Saldo DPLK yang bersumber dari iuran pemberi kerja beserta hasil pengembangannya dapat diperhitungkan sebagai pengurang kewajiban pesangon, UPMK, dan UPH sesuai Pasal 58 PP Nomor 35 Tahun 2021. Pengusaha hanya diwajibkan membayar selisih kekurangan apabila akumulasi saldo DPLK tersebut lebih kecil dari total pesangon yang diwajibkan peraturan ketenagakerjaan.
Apa konsekuensi finansial bagi perusahaan jika DPPK mengalami defisit aktuarial?
Pendiri DPPK Program Manfaat Pasti wajib menyetor iuran tambahan untuk menutup defisit pendanaan dalam jangka waktu yang ditetapkan OJK. Kewajiban ini mengikat secara hukum dan dapat menguras likuiditas kas operasional perusahaan pada saat kinerja pasar modal sedang melemah.