
Dana Pensiun Lembaga Keuangan Adalah: Panduan Lengkap untuk HR
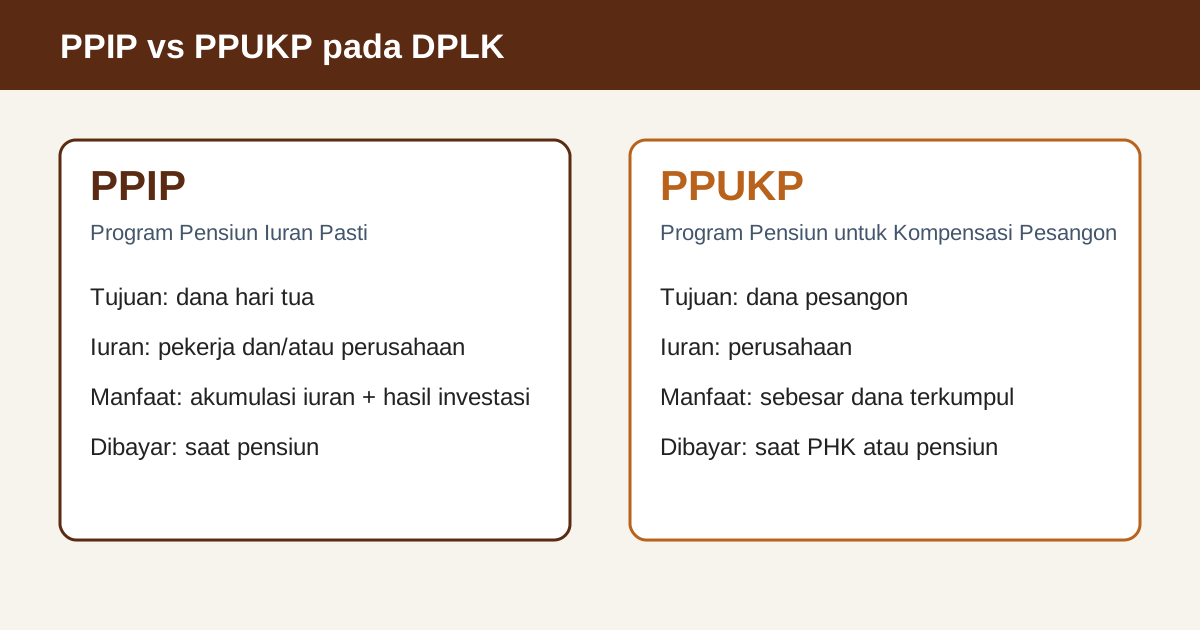
September 30, 2026PPIP (Program Pensiun Iuran Pasti) adalah program yang menyiapkan dana hari tua, sedangkan PPUKP (Program Pensiun untuk Kompensasi Pesangon) adalah program yang menyiapkan dana untuk membayar pesangon ketika hubungan kerja berakhir. Keduanya dapat diselenggarakan oleh Dana Pensiun Lembaga Keuangan (DPLK), tetapi tujuan, pihak yang membayar iuran, dan saat dana boleh diambil berbeda.
Apa itu PPIP pada DPLK?
PPIP adalah program pensiun dengan iuran yang ditetapkan di awal, sementara besarnya manfaat bergantung pada akumulasi iuran dan hasil investasinya. Iuran bisa berasal dari karyawan, perusahaan, atau keduanya. Dana dicatat atas nama masing-masing peserta.
Tujuan PPIP adalah memberi penghasilan setelah pensiun. Peserta tidak bisa mengambil dana kapan saja, karena fungsi program ini memang mengikat uang sampai usia pensiun. Bila peserta meninggal atau cacat, dana dibayarkan kepada yang bersangkutan atau ahli warisnya menurut ketentuan program.
DPLK umumnya menawarkan PPIP dalam dua bentuk. Bentuk pertama untuk perorangan, misalnya pekerja mandiri atau karyawan yang menabung sendiri di luar program kantor. Bentuk kedua untuk kelompok karyawan suatu perusahaan, dengan perusahaan sebagai pihak yang menandatangani perjanjian dan menyetor iuran kolektif.
Apa itu PPUKP dan mengapa muncul?
PPUKP adalah program pensiun yang dirancang agar perusahaan dapat menyisihkan dana secara bertahap untuk membayar pesangon karyawan. Perusahaan menyetor iuran ke dana pensiun, dan saat terjadi pemutusan hubungan kerja atau karyawan memasuki usia pensiun, dana tersebut dipakai untuk memenuhi kewajiban kompensasi.
Latar belakangnya praktis. Pesangon adalah kewajiban yang jumlahnya bisa besar dan jatuh tempo sekaligus. UU Ketenagakerjaan (UU No. 13 Tahun 2003), yang ketentuan pesangonnya diubah oleh UU Cipta Kerja dan PP No. 35 Tahun 2021, menghitung pesangon berdasarkan masa kerja dan upah terakhir. Perusahaan yang baru memikirkannya saat PHK terjadi sering menghadapi arus kas yang tertekan. PPUKP memberi mekanisme untuk menabung jauh sebelumnya, dengan dana yang terpisah dari kas operasional.
Dalam praktik, ketentuan rinci PPUKP, termasuk syarat pendirian, pengelolaan, dan pembayaran manfaatnya, diatur oleh peraturan OJK dan peraturan dana pensiun yang bersangkutan. Karena peraturan turunan dapat berubah, HR dan keuangan sebaiknya meminta DPLK menunjukkan dasar aturan terbaru sebelum menandatangani perjanjian.
Apa saja perbedaan PPIP dan PPUKP?
Perbedaan intinya ada pada tujuan dana, siapa yang berhak atas dana, dan kapan dana bisa dicairkan. Tabel berikut membandingkan keduanya.
| Aspek | PPIP | PPUKP |
|---|---|---|
| Kepanjangan | Program Pensiun Iuran Pasti | Program Pensiun untuk Kompensasi Pesangon |
| Tujuan utama | Penghasilan setelah pensiun | Pendanaan pesangon |
| Sumber iuran | Karyawan, perusahaan, atau keduanya | Terutama perusahaan |
| Peristiwa pencairan | Pensiun, meninggal, cacat | PHK, pensiun, dan peristiwa lain yang menimbulkan pesangon |
| Kaitan dengan UU Ketenagakerjaan | Tidak langsung, bersifat sukarela | Langsung, terkait kewajiban pesangon |
| Pihak yang memantau saldo | Peserta dan perusahaan | Perusahaan dan peserta |
| Perlakuan akuntansi | Beban imbalan kerja sebesar iuran, bila murni iuran pasti | Berpengaruh pada liabilitas imbalan kerja dan aset program menurut PSAK 219 |
Satu cara mudah membedakannya: PPIP menjawab pertanyaan “berapa uang karyawan ini setelah berhenti bekerja di usia tua”, sedangkan PPUKP menjawab “apakah perusahaan punya uang untuk pesangon saat hubungan kerja berakhir”.
Kapan sebaiknya perusahaan memilih PPIP?
PPIP cocok bila perusahaan ingin memberi fasilitas hari tua dan mempertahankan karyawan jangka panjang tanpa menanggung risiko investasi. Karena iurannya pasti, anggaran tahunan mudah diprediksi. Perusahaan menyetor, selesai, dan kewajibannya berhenti di situ.
Beberapa situasi yang cocok dengan PPIP:
- Perusahaan rintisan atau menengah yang belum sanggup menjanjikan manfaat pasti.
- Perusahaan dengan banyak karyawan muda yang rutin berpindah kerja dan butuh rekening yang bisa dibawa.
- Perusahaan yang ingin karyawan ikut berkontribusi, misalnya dengan skema iuran perusahaan 5% dan karyawan 3%.
Kelemahannya, PPIP tidak menyelesaikan masalah pesangon. Saldo PPIP adalah hak karyawan atas tabungan pensiun, bukan uang yang dapat langsung dialihkan untuk membayar kewajiban PHK, kecuali program dirancang dan diatur khusus untuk itu.
Kapan sebaiknya perusahaan memilih PPUKP?
PPUKP cocok bila kewajiban pesangon menjadi beban yang terlihat jelas di laporan keuangan atau arus kas. Contohnya perusahaan manufaktur dengan ribuan karyawan tetap dan masa kerja rata-rata lebih dari 10 tahun, yang sudah mencatat liabilitas imbalan kerja besar setiap tahun.
Perhitungan sederhana memperlihatkan alasannya. Satu karyawan dengan upah Rp8 juta dan masa kerja 12 tahun, bila terkena PHK tertentu, dapat memiliki hak pesangon dan penghargaan masa kerja yang jumlahnya bisa puluhan juta rupiah menurut tabel PP No. 35 Tahun 2021. Kalikan dengan seribu karyawan, dan kebutuhan dana puluhan miliar rupiah bisa muncul di satu periode. Perusahaan yang sudah menyetor iuran PPUKP setiap bulan tidak perlu mencairkan investasi lain atau berutang untuk menutupnya.
Pendapat saya, PPUKP lebih sering diabaikan dibanding seharusnya. Banyak direksi baru mengetahui ukuran liabilitas pesangon ketika auditor menanyakannya, padahal angkanya sudah bisa dihitung sejak valuasi aktuaria pertama.
Bagaimana PPIP dan PPUKP dicatat dalam laporan keuangan?
PPIP dengan iuran pasti murni dicatat sebagai beban pada saat iuran jatuh tempo, sehingga perusahaan tidak perlu menghitung liabilitas aktuaria atas program itu. PPUKP dan program yang terkait pesangon dihitung berbeda karena kewajiban pesangon menurut undang-undang tetap ada dan harus dinilai.
PSAK 219 mengatur imbalan kerja, termasuk imbalan pasca kerja dan imbalan kerja jangka panjang lainnya. Perusahaan menghitung nilai kini kewajiban imbalan pasti dengan metode projected unit credit, memakai asumsi seperti tingkat diskonto, kenaikan gaji, tingkat mortalitas, dan tingkat pengunduran diri. Bila perusahaan memiliki aset program, yaitu dana yang terpisah dan hanya dipakai membayar imbalan karyawan, nilainya dikurangkan dari liabilitas, sehingga yang tampil di neraca adalah selisih bersih.
Tiga hal yang perlu ditanyakan tim keuangan kepada aktuaris:
- Apakah dana di DPLK memenuhi definisi aset program? Dana harus terpisah secara hukum dari perusahaan dan tidak tersedia bagi kreditur perusahaan. Bila syarat itu tidak terpenuhi, dana tidak boleh dikurangkan dari liabilitas.
- Berapa selisih antara manfaat menurut peraturan dan saldo yang terkumpul? Selisih itulah liabilitas yang tetap dicatat perusahaan.
- Bagaimana asumsi tingkat diskonto dipilih? Tingkat diskonto umumnya mengacu pada imbal hasil obligasi pemerintah. Perubahan satu poin persentase dapat menggeser liabilitas secara berarti pada karyawan dengan masa kerja panjang.
Bisakah perusahaan menggunakan PPIP dan PPUKP sekaligus?
Bisa. Kedua program melayani kebutuhan yang berbeda, sehingga banyak perusahaan besar memakai keduanya. PPIP menjadi tabungan hari tua karyawan, sedangkan PPUKP menjadi cadangan untuk kewajiban pesangon perusahaan. Yang perlu dijaga adalah agar iuran untuk dua tujuan itu tidak tercampur.
Satu skema yang sering dipakai, sebagai contoh:
- Perusahaan membayar iuran PPIP sebesar 4% dari gaji pokok, ditambah 2% dari karyawan, untuk tabungan pensiun.
- Perusahaan membayar iuran PPUKP sesuai hasil valuasi aktuaria, biasanya dihitung ulang setiap tahun mengikuti perubahan jumlah karyawan, upah, dan masa kerja.
- Aktuaris menyusun laporan tahunan yang memisahkan liabilitas pesangon, liabilitas pensiun, dan aset program masing-masing.
Dengan pemisahan seperti itu, manajemen bisa melihat berapa persen kewajiban yang sudah didanai, dan auditor tidak perlu menelusuri dari nol.
Apa risiko yang perlu diperhatikan sebelum memilih?
Risiko utama PPIP ada di sisi karyawan: hasil investasi yang rendah membuat saldo pensiun lebih kecil dari harapan, dan perusahaan tidak menutup selisihnya. Risiko utama PPUKP ada di sisi perusahaan: bila iuran terlalu kecil, dana tidak cukup untuk pesangon dan perusahaan tetap harus menambah dari kas.
- Iuran PPUKP yang ditetapkan tanpa perhitungan aktuaria cenderung meleset, sehingga pendanaan kurang pada tahun-tahun awal.
- Dana yang ditempatkan pada instrumen berisiko tinggi dapat turun nilainya tepat ketika PHK massal terjadi dan dana dibutuhkan.
- Peraturan turunan berubah, sehingga perjanjian dengan DPLK perlu memuat mekanisme penyesuaian.
- Komunikasi ke karyawan lemah. Karyawan sering menyangka saldo PPIP bisa dipakai kapan saja, lalu kecewa saat pengajuan ditolak.
Bagaimana cara memilih DPLK untuk PPIP atau PPUKP?
Tanyakan apakah DPLK tersebut benar-benar menyelenggarakan program yang Anda butuhkan, karena tidak semua DPLK menawarkan PPUKP. Setelah itu bandingkan biaya, hasil investasi lima tahun terakhir, dan kemampuan administrasi dalam memisahkan dana per program dan per peserta.
- Konfirmasi produk. Minta dokumen peraturan program PPIP atau PPUKP yang sudah disahkan OJK.
- Periksa pemisahan dana. Setiap program harus memiliki pencatatan sendiri, agar iuran pesangon tidak bercampur dengan tabungan pensiun.
- Bandingkan biaya. Mintalah rincian biaya pengelolaan dalam persen per tahun dan biaya tetap per peserta.
- Uji layanan pelaporan. Laporan saldo yang terlambat akan menyulitkan penutupan buku akhir tahun.
- Konsultasikan dengan aktuaris. Hasil valuasi menentukan berapa iuran yang masuk akal, terutama untuk PPUKP.
Contoh ilustrasi iuran PPIP dan PPUKP
Bayangkan perusahaan jasa dengan 200 karyawan, gaji pokok rata-rata Rp9 juta per bulan, dan masa kerja rata-rata 8 tahun. Total gaji pokok bulanan sebesar Rp1,8 miliar.
| Program | Dasar perhitungan | Iuran perusahaan per bulan | Per tahun |
|---|---|---|---|
| PPIP | 4% dari gaji pokok | Rp72 juta | Rp864 juta |
| PPUKP | Misalnya 2,5% dari gaji pokok, hasil valuasi aktuaria | Rp45 juta | Rp540 juta |
| Total | Rp117 juta | Rp1,404 miliar |
Persentase di atas hanya ilustrasi. Persentase nyata harus dihitung dari data karyawan, asumsi aktuaria, dan tujuan pendanaan. Namun tabel ini menunjukkan bahwa total biaya kedua program berada di kisaran 6,5% dari gaji pokok, angka yang tidak jauh dari iuran program pensiun pada banyak perusahaan menengah.
Kesalahpahaman apa yang sering muncul tentang kedua program ini?
Kesalahpahaman paling sering adalah menganggap saldo PPIP sama dengan dana pesangon. Keduanya memang sama-sama berada di DPLK, tetapi hak atas dananya berbeda. Saldo PPIP milik peserta, sedangkan dana PPUKP disiapkan untuk menutup kewajiban perusahaan.
Kesalahpahaman kedua menyangkut pajak. Sebagian HR menganggap semua iuran ke dana pensiun otomatis menjadi biaya yang bisa dikurangkan. Nyatanya ada batas dan syarat, termasuk pengesahan dana pensiun dan jenis iurannya. Tanyakan perlakuan pajaknya ke konsultan pajak sebelum menetapkan besaran iuran, bukan sesudah program berjalan setahun.
Kesalahpahaman ketiga: program yang sudah berjalan tidak perlu dihitung ulang. Jumlah karyawan, upah, dan masa kerja berubah tiap tahun, jadi iuran PPUKP yang pas di 2024 bisa kurang di 2026. Valuasi aktuaria tahunan menangkap perubahan itu sebelum selisihnya membesar.
Pertanyaan yang sering diajukan
Apa perbedaan paling mendasar antara PPIP dan PPUKP?
PPIP mendanai hari tua peserta setelah pensiun, sedangkan PPUKP mendanai kewajiban pesangon yang ditanggung perusahaan. Karena tujuannya berbeda, saat pencairan dan pihak yang menyetor iuran juga berbeda.
Apakah karyawan bisa menarik dana PPIP saat terkena PHK?
Umumnya tidak. PPIP dirancang untuk hari tua, sehingga penarikan sebelum usia pensiun dibatasi oleh peraturan dana pensiun. Karyawan biasanya dapat membiarkan saldo di DPLK atau memindahkannya ke dana pensiun lain.
Apakah PPUKP menghapus kewajiban pesangon perusahaan?
Tidak. PPUKP hanya menyediakan dana untuk membayar pesangon. Kewajiban menurut UU Ketenagakerjaan dan PP No. 35 Tahun 2021 tetap melekat pada perusahaan, dan bila dana PPUKP kurang, perusahaan harus menutup selisihnya.
Apakah perusahaan kecil perlu PPUKP?
Belum tentu. Perusahaan dengan sedikit karyawan dan masa kerja pendek memiliki kewajiban pesangon yang relatif kecil dan bisa ditanggung dari kas. PPUKP lebih bermanfaat bagi perusahaan dengan jumlah karyawan tetap besar dan masa kerja panjang.
Apakah aktuaris dibutuhkan untuk PPIP?
Untuk PPIP iuran pasti murni, aktuaris tidak wajib menghitung liabilitas program itu. Aktuaris tetap berguna untuk merancang besaran iuran dan menghitung kewajiban lain yang masih ditanggung perusahaan di luar iuran, misalnya selisih pesangon dan uang pensiun menurut PSAK 219.
Bisakah perusahaan berpindah dari PPIP ke PPUKP atau sebaliknya?
Perusahaan dapat menambah program kedua tanpa menghentikan yang pertama, karena keduanya melayani tujuan berbeda. Perpindahan saldo antarprogram mengikuti peraturan dana pensiun dan perjanjian dengan DPLK, sehingga perlu dikonfirmasi tertulis sebelum dilakukan.