Cara Auditor Mengevaluasi Laporan Aktuaria Perusahaan
September 9, 2026
Perhitungan Pesangon Sesuai UU Cipta Kerja Terbaru
September 10, 2026
Apa itu imbalan pasca kerja?
Imbalan pasca kerja adalah kompensasi yang wajib dibayarkan perusahaan kepada karyawan setelah masa kerjanya berakhir, entah karena pensiun, mengundurkan diri, atau di-PHK. Contoh paling umum di Indonesia: uang pensiun, uang pesangon, uang penghargaan masa kerja, dan tunjangan hari tua. Dasar hukumnya ada dua: PSAK 24 untuk urusan pencatatan akuntansi, dan UU Ketenagakerjaan yang sudah diubah lewat UU Cipta Kerja beserta PP 35/2021 untuk urusan hak-hak karyawan saat PHK.
Yang sering bikin bingung, imbalan pasca kerja itu bukan gaji bulanan atau bonus tahunan. Ini kewajiban jangka panjang yang baru cair belakangan, kadang bertahun-tahun setelah karyawan mulai bekerja. Karena itu perusahaan harus mencadangkan dananya sejak awal, bukan mendadak menghitung saat karyawan resign.
Bagi HR atau tim keuangan, memahami konsep ini penting karena salah hitung bisa berujung dua masalah sekaligus: laporan keuangan yang tidak sesuai standar akuntansi, dan sengketa dengan karyawan soal hak pesangon.
Kenapa imbalan pasca kerja harus dicatat sebagai kewajiban perusahaan?
Imbalan pasca kerja dicatat sebagai kewajiban karena perusahaan sudah “berutang” ke karyawan sejak mereka bekerja, meski uangnya baru keluar nanti. PSAK 24 mewajibkan perusahaan mengakui kewajiban ini di neraca setiap periode pelaporan, bukan hanya saat karyawan benar-benar berhenti kerja.
Logikanya sederhana: setiap bulan karyawan bekerja, dia sedang “menabung” hak atas pesangon atau pensiun di masa depan. Kalau perusahaan cuma mencatat beban ini saat karyawan keluar, laporan keuangan jadi tidak mencerminkan kondisi sebenarnya, apalagi kalau perusahaan punya ribuan karyawan dengan masa kerja panjang.
Perusahaan publik dan BUMN biasanya diaudit ketat soal ini. Kantor Akuntan Publik akan mengecek apakah cadangan imbalan pasca kerja dihitung pakai metode aktuaria yang benar, bukan sekadar taksiran kasar dari HR.
Dua jenis program imbalan pasca kerja
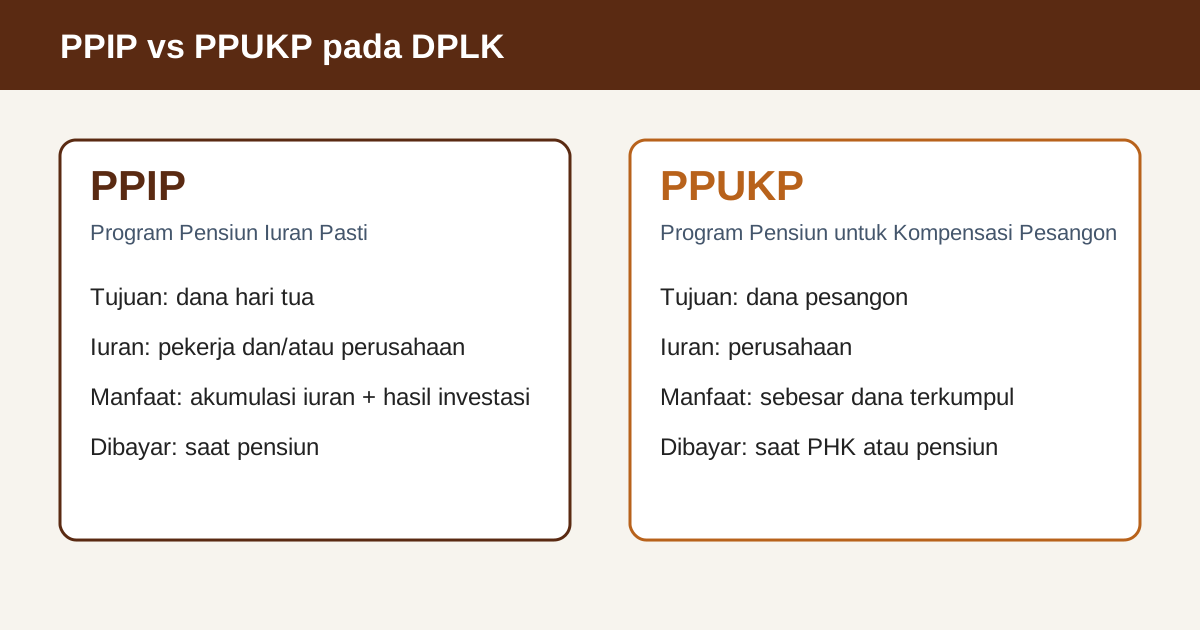
PSAK 24 membagi program imbalan pasca kerja menjadi dua kategori dengan cara hitung yang jauh berbeda: program iuran pasti dan program manfaat pasti.
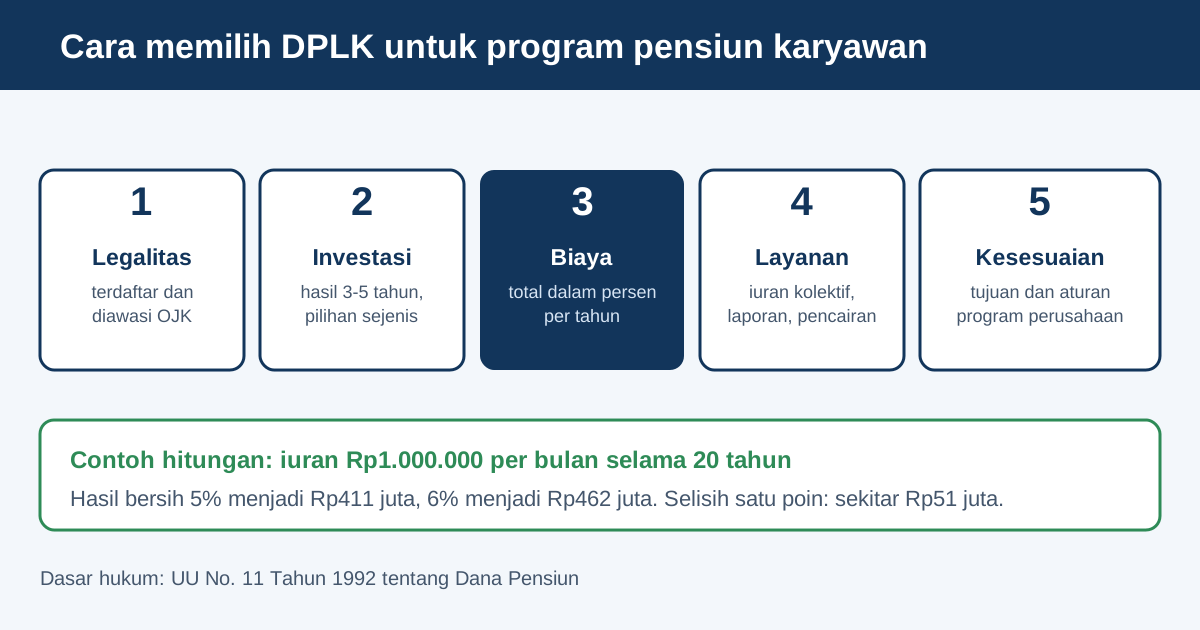
Pada program iuran pasti, perusahaan hanya berkewajiban menyetor sejumlah dana tertentu secara rutin, misalnya 5% dari gaji pokok ke rekening Dana Pensiun Lembaga Keuangan (DPLK) karyawan. Risiko investasi dan besaran hasil akhir jadi tanggung jawab karyawan sendiri. Perusahaan tinggal mencatat setoran itu sebagai beban bulanan, tanpa perlu hitungan aktuaria rumit.
Pada program manfaat pasti, perusahaan yang menjamin jumlah imbalan yang akan diterima karyawan di akhir masa kerja, biasanya berdasarkan rumus yang mengacu pada gaji terakhir dan masa kerja. Uang pesangon sesuai UU Ketenagakerjaan termasuk kategori ini. Karena jumlahnya dijanjikan di depan, perusahaan menanggung risiko kalau ternyata dana yang disisihkan kurang.
| Aspek | Program iuran pasti | Program manfaat pasti |
|---|---|---|
| Contoh | DPLK, Jaminan Hari Tua BPJS Ketenagakerjaan | Pesangon PHK, pensiun manfaat pasti perusahaan |
| Siapa yang menanggung risiko | Karyawan | Perusahaan |
| Cara hitung | Sederhana, langsung dari persentase gaji | Perlu aktuaris, pakai asumsi diskonto dan mortalitas |
| Dicatat di laporan keuangan | Sebagai beban saat disetor | Sebagai kewajiban jangka panjang yang diukur ulang tiap tahun |
Bagaimana cara menghitung imbalan pasca kerja?
Untuk program manfaat pasti seperti pesangon, perhitungan resminya memakai metode aktuaria Projected Unit Credit dengan asumsi tingkat diskonto, kenaikan gaji tahunan, dan tabel mortalitas (biasanya TMI IV 2019). Tapi untuk memahami logikanya, kita bisa pakai contoh yang lebih sederhana berdasarkan formula pesangon di PP 35/2021, yang jadi dasar sebagian besar perhitungan kewajiban ini di perusahaan Indonesia.
Anggap ada karyawan bernama Budi. Dia bekerja 12 tahun di sebuah perusahaan dan di-PHK karena perusahaan melakukan efisiensi karena kondisi bisnis melambat, tapi perusahaan tidak sedang merugi. Gaji terakhir Budi Rp10.000.000 per bulan.
Berdasarkan Pasal 46 PP 35/2021, PHK karena efisiensi dengan perusahaan tidak merugi memberi hak kepada karyawan berupa uang pesangon 1 kali ketentuan, uang penghargaan masa kerja 1 kali ketentuan, dan uang penggantian hak. Berikut simulasinya:
| Komponen | Ketentuan | Perhitungan | Nominal |
|---|---|---|---|
| Uang Pesangon (masa kerja 12 tahun, kategori ≥8 tahun) | 9 bulan upah | 9 x Rp10.000.000 | Rp90.000.000 |
| Uang Penghargaan Masa Kerja (masa kerja 9–12 tahun) | 4 bulan upah | 4 x Rp10.000.000 | Rp40.000.000 |
| Uang Penggantian Hak | 15% dari (UP + UPMK) | 15% x Rp130.000.000 | Rp19.500.000 |
| Total kewajiban PHK Budi | Rp149.500.000 |
Angka Rp149,5 juta ini yang biasanya dihitung HR saat karyawan benar-benar keluar. Tapi dari sudut pandang akuntansi, cara berpikir itu keliru. Sejak hari pertama Budi bekerja, perusahaan sudah punya kewajiban yang terus bertambah setiap bulan, bukan muncul mendadak di bulan ke-144 saat SK PHK diteken.
Di sinilah PSAK 24 mengambil pendekatan berbeda dari sekadar rumus pesangon di atas. Perusahaan tidak menunggu sampai karyawan keluar untuk mencatat beban. Setiap tahun, aktuaris menghitung berapa besar kewajiban yang sudah “terkumpul” untuk seluruh karyawan yang masih aktif, lengkap dengan proyeksi kenaikan gaji di masa depan dan kemungkinan karyawan itu benar-benar bertahan sampai pensiun atau malah keluar lebih dulu.
Kenapa hitungan aktuaria berbeda dari simulasi pesangon sederhana?
Simulasi di atas mengasumsikan Budi pasti di-PHK tahun ini dengan gaji yang sudah diketahui. Realitanya, untuk karyawan yang masih aktif bekerja, perusahaan tidak tahu persis kapan dia akan berhenti, apakah karena pensiun, resign, atau PHK, dan berapa gajinya saat itu terjadi nanti.
Metode Projected Unit Credit menjawab ketidakpastian ini dengan tiga langkah utama:
- Memproyeksikan gaji karyawan di masa depan memakai asumsi kenaikan gaji tahunan, sehingga estimasi pesangon dihitung dari gaji saat pensiun nanti, bukan gaji hari ini.
- Menghitung probabilitas karyawan benar-benar mencapai usia pensiun, memakai tabel mortalitas dan asumsi tingkat keluar-masuk karyawan (turnover).
- Mendiskontokan nilai imbalan masa depan itu ke nilai kini (present value), memakai tingkat diskonto yang biasanya mengacu pada yield obligasi pemerintah bertenor panjang.
Hasil akhirnya disebut Present Value of Defined Benefit Obligation (PVDBO), yaitu nilai kewajiban perusahaan hari ini untuk seluruh janji imbalan pasca kerja kepada karyawan yang masih aktif. Angka inilah yang muncul di neraca, bukan simulasi pesangon manual seperti contoh Budi.
Asumsi aktuaria yang memengaruhi besaran kewajiban
Ada lima asumsi utama yang dipakai aktuaris dalam menghitung PVDBO, dan perubahan kecil pada salah satunya bisa menggeser angka kewajiban cukup signifikan:
| Asumsi | Fungsi | Sumber acuan umum |
|---|---|---|
| Tingkat diskonto | Mendiskontokan nilai imbalan masa depan ke nilai kini | Yield obligasi pemerintah (SUN) bertenor sesuai durasi kewajiban |
| Kenaikan gaji tahunan | Memproyeksikan gaji karyawan saat imbalan cair | Rata-rata kenaikan gaji historis perusahaan |
| Tabel mortalitas | Menghitung probabilitas karyawan hidup sampai pensiun | TMI IV 2019 |
| Tingkat turnover | Menghitung probabilitas karyawan resign sebelum pensiun | Data historis keluar-masuk karyawan perusahaan |
| Usia pensiun normal | Menentukan titik akhir proyeksi | Peraturan perusahaan atau perjanjian kerja bersama |
Semakin tinggi tingkat diskonto yang dipakai, semakin kecil nilai kewajiban yang tercatat, karena uang di masa depan didiskon lebih dalam. Sebaliknya, asumsi kenaikan gaji yang lebih tinggi akan memperbesar kewajiban, karena basis perhitungan pesangon ikut membesar. Karena itu asumsi-asumsi ini tidak boleh dipilih sembarangan; harus konsisten dari tahun ke tahun dan bisa dipertanggungjawabkan ke auditor.
Bagaimana kewajiban ini dicatat di laporan keuangan?
PSAK 24 memecah beban imbalan pasca kerja menjadi tiga komponen, dan masing-masing punya tempat pencatatan yang berbeda:
- Biaya jasa kini (current service cost), yaitu tambahan kewajiban karena karyawan bekerja satu tahun lagi. Komponen ini masuk ke laporan laba rugi sebagai beban operasional.
- Biaya bunga neto (net interest cost), yaitu efek “penuaan” dari kewajiban tahun lalu karena waktu berjalan satu tahun lebih dekat ke tanggal pembayaran. Ini juga masuk ke laba rugi.
- Pengukuran kembali (remeasurement), yaitu selisih akibat perubahan asumsi aktuaria atau perbedaan antara asumsi dan realita. Komponen ini tidak masuk laba rugi, melainkan dicatat di penghasilan komprehensif lain (other comprehensive income/OCI).
Pemisahan ini penting karena membuat laba rugi perusahaan tidak naik-turun tajam hanya gara-gara perubahan asumsi diskonto tahun ini. Fluktuasi akibat asumsi “diparkir” di OCI, sementara laba rugi hanya mencerminkan beban operasional yang wajar dari aktivitas karyawan bekerja setiap tahun.
Siapa saja yang wajib punya laporan aktuaria imbalan pasca kerja?
Secara akuntansi, setiap entitas yang menyusun laporan keuangan sesuai SAK dan punya kewajiban imbalan pasca kerja kepada karyawan wajib mengukurnya sesuai PSAK 24, tanpa memandang skala usaha. Dalam praktiknya, kebutuhan ini paling terasa mendesak bagi:
- Perusahaan yang laporan keuangannya diaudit oleh Kantor Akuntan Publik, karena auditor akan meminta laporan aktuaria independen sebagai dasar angka di neraca.
- Perusahaan terbuka dan anak usaha BUMN, yang tunduk pada ketentuan pelaporan lebih ketat dari OJK atau kementerian terkait.
- Perusahaan dengan jumlah karyawan besar dan masa kerja panjang, karena potensi kewajiban pesangonnya jauh lebih material dibanding perusahaan kecil dengan turnover tinggi.
Meski begitu, perusahaan kecil sekalipun tetap disarankan menghitung cadangan ini, setidaknya untuk mengetahui berapa besar potensi kewajiban yang harus disiapkan, alih-alih terkejut saat harus membayar pesangon dalam jumlah besar secara mendadak.
Kesimpulan
Imbalan pasca kerja bukan sekadar kewajiban administratif yang muncul saat karyawan resign atau di-PHK. Ini kewajiban yang tumbuh diam-diam sejak hari pertama karyawan bergabung, dan baru terlihat jelas besarnya lewat perhitungan aktuaria yang mempertimbangkan proyeksi gaji, probabilitas bertahan sampai pensiun, serta nilai waktu uang. Perusahaan yang mengabaikan perhitungan ini berisiko menghadapi dua masalah sekaligus: laporan keuangan yang tidak sesuai PSAK 24, dan kejutan arus kas ketika kewajiban pesangon harus dibayar dalam jumlah besar tanpa cadangan yang memadai.