Perbedaan DPLK PPIP dan DPLK PPUKP
September 30, 2026DPLK terbaik untuk program pensiun karyawan adalah DPLK yang terdaftar dan diawasi OJK, punya rekam jejak hasil investasi yang bisa diperiksa, mengenakan biaya yang jelas, dan melayani iuran kolektif perusahaan dengan administrasi yang rapi. Tidak ada satu nama yang cocok untuk semua perusahaan. Karena itu pemilihan sebaiknya memakai kriteria tertulis, bukan kesan dari presentasi penjualan.
Panduan ini ditujukan bagi HR dan keuangan yang sedang membandingkan beberapa DPLK. Isinya mencakup kriteria penilaian, contoh hitungan dampak biaya, pertanyaan yang perlu diajukan ke calon penyelenggara, dan kesalahan yang sering terjadi saat perusahaan menandatangani perjanjian.
Apa yang dimaksud DPLK terbaik untuk program pensiun karyawan?
DPLK terbaik adalah DPLK yang paling cocok dengan tujuan program perusahaan Anda dan paling terukur dari sisi legalitas, hasil investasi, biaya, dan layanan. Penilaiannya bergantung pada profil karyawan. Perusahaan dengan karyawan muda dan masa kerja panjang membutuhkan pilihan investasi yang berbeda dari perusahaan yang karyawannya rata-rata berusia 50 tahun.
DPLK adalah dana pensiun yang didirikan bank atau perusahaan asuransi jiwa dan terbuka bagi perorangan maupun karyawan perusahaan mana pun, dengan dasar hukum UU No. 11 Tahun 1992 tentang Dana Pensiun. Penjelasan dasarnya ada di artikel kami tentang pengertian DPLK. Artikel ini membahas tahap sesudahnya, yaitu memilih di antara beberapa penyelenggara.
Saya cenderung curiga pada pertanyaan “DPLK mana yang return-nya paling tinggi?”. Angka return tertinggi biasanya berasal dari satu tahun yang bagus pada satu pilihan investasi, dan tahun berikutnya bisa terbalik. Pertanyaan yang lebih berguna adalah apakah hasil investasi sebuah DPLK konsisten selama lima tahun atau lebih pada jenis pilihan investasi yang sama dengan yang akan Anda ambil.
Apa saja kriteria yang perlu dinilai sebelum memilih DPLK?
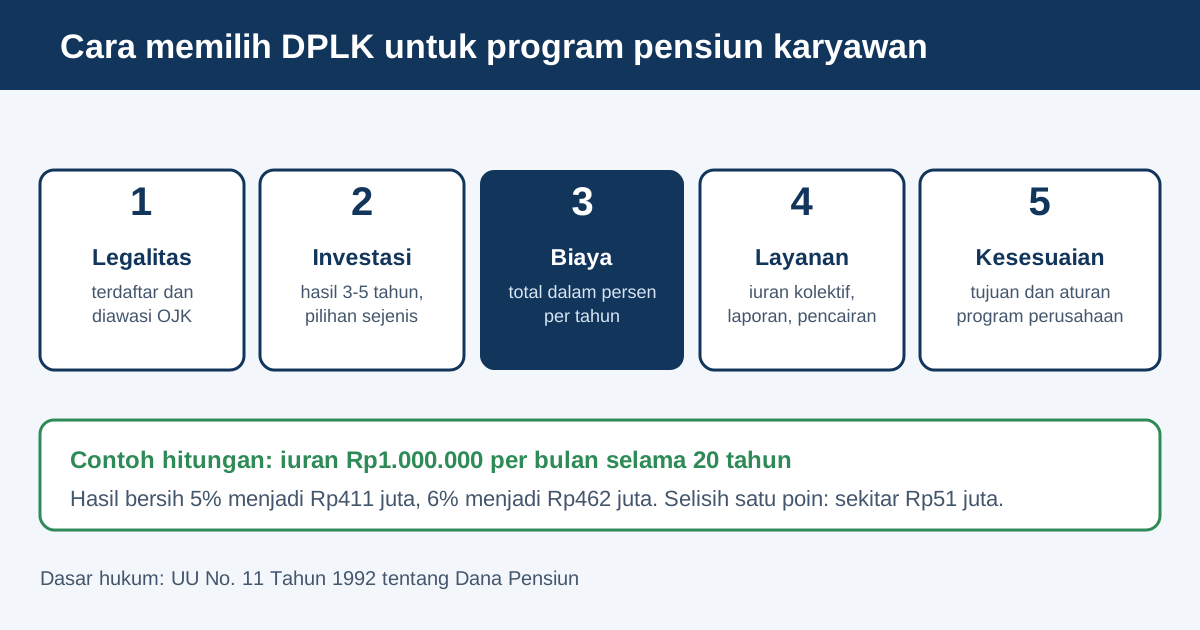
Ada lima kriteria utama: legalitas dan pengawasan, rekam jejak investasi, struktur biaya, kualitas layanan administrasi, dan kesesuaian dengan program perusahaan. Tabel berikut merangkum apa yang dicek dan dari mana datanya.
| Kriteria | Yang dicek | Sumber data |
|---|---|---|
| Legalitas dan pengawasan | Pengesahan pendirian, status DPLK terdaftar di OJK, identitas bank atau asuransi pendiri | Daftar resmi di situs OJK, surat pengesahan |
| Rekam jejak investasi | Hasil investasi per pilihan (pasar uang, pendapatan tetap, campuran, saham) minimal 3 sampai 5 tahun | Laporan publikasi tahunan DPLK, fund fact sheet |
| Biaya | Biaya pengelolaan, biaya administrasi, biaya pengalihan dan pencairan | Perjanjian kerja sama, brosur biaya, penawaran tertulis |
| Layanan administrasi | Penyetoran iuran kolektif, laporan saldo per peserta, portal atau aplikasi, waktu pencairan | Demo sistem, referensi dari perusahaan pengguna |
| Kesesuaian program | Pilihan investasi, aturan iuran, fleksibilitas mengubah pilihan, pengaturan manfaat saat karyawan keluar | Draf peraturan program, diskusi dengan aktuaris atau penasihat |
Urutan di tabel mencerminkan urutan pengecekan. Legalitas dicek paling awal karena kegagalan di tahap ini langsung menggugurkan calon, berapa pun bagus presentasinya.
Bagaimana memeriksa legalitas dan pengawasan DPLK?
Periksa tiga hal: DPLK sudah mendapat pengesahan pendirian, namanya tercantum dalam daftar dana pensiun yang diumumkan OJK, dan pendirinya adalah bank umum atau perusahaan asuransi jiwa. Ketiganya bisa dipastikan dari dokumen resmi sebelum rapat pertama dengan tenaga penjual.
Dana DPLK dipisahkan dari kekayaan pendiri. Jika bank pendiri mengalami masalah keuangan, dana peserta tidak masuk ke harta bank itu. Pemisahan ini mudah dilupakan, jadi minta DPLK menjelaskan siapa bank kustodian yang menyimpan aset dana dan bagaimana pelaporannya ke peserta.
Satu hal praktis: minta salinan laporan keuangan DPLK yang terakhir. Laporan itu menunjukkan besar aset kelolaan, jumlah peserta, dan komposisi investasi. DPLK yang enggan memberikannya sudah memberi Anda jawaban.
Bagaimana membaca hasil investasi DPLK dengan benar?
Bandingkan hasil investasi pada pilihan yang sejenis dan periode yang sama. Return pilihan saham tidak boleh dibandingkan dengan return pasar uang, dan return satu tahun tidak boleh dibandingkan dengan rata-rata lima tahun. Banyak materi penjualan mencampur keduanya.
Pilihan investasi pada DPLK biasanya dibagi menjadi beberapa kelas:
- Pasar uang, berisi deposito dan surat utang jangka pendek. Fluktuasinya kecil dan cocok untuk karyawan yang pensiun dalam 3 tahun.
- Pendapatan tetap, berisi obligasi pemerintah dan korporasi. Nilainya naik turun mengikuti suku bunga, tetapi lebih stabil daripada saham.
- Campuran, yang menggabungkan obligasi dan saham dengan porsi tertentu.
- Saham, dengan potensi hasil tertinggi dan risiko penurunan terbesar. Pilihan ini lebih masuk akal bagi karyawan dengan sisa masa kerja 15 tahun atau lebih.
Hasil masa lalu tidak menjamin hasil masa depan, dan OJK mewajibkan pernyataan semacam itu pada materi investasi. Gunakan data historis untuk menilai konsistensi dan risiko, misalnya seberapa dalam penurunan pada tahun 2020 atau 2022, bukan untuk meramal angka tahun depan.
Berapa besar pengaruh biaya terhadap saldo pensiun?
Selisih satu poin persentase pada hasil bersih tahunan mengubah saldo akhir sekitar 12% untuk masa iuran 20 tahun. Hitungan berikut memakai iuran Rp1.000.000 per bulan selama 20 tahun, dengan total iuran Rp240.000.000 pada semua skenario.
| Hasil bersih per tahun (setelah biaya) | Total iuran | Perkiraan saldo setelah 20 tahun | Selisih dari skenario 5% |
|---|---|---|---|
| 5% | Rp240.000.000 | Rp411.033.669 | – |
| 6% | Rp240.000.000 | Rp462.040.895 | Rp51.007.226 |
| 7% | Rp240.000.000 | Rp520.926.660 | Rp109.892.991 |
Angka di atas memakai bunga majemuk bulanan dengan iuran disetor di akhir bulan, dan merupakan ilustrasi matematis, bukan proyeksi hasil DPLK tertentu. Pelajarannya sederhana: satu poin biaya tambahan per tahun memakan sekitar Rp51 juta dari saldo satu karyawan selama 20 tahun. Untuk 200 karyawan dengan iuran serupa, selisihnya mencapai sekitar Rp10 miliar.
Karena itu, minta DPLK menyebutkan semua biaya secara tertulis dalam satu lembar: biaya pengelolaan investasi, biaya administrasi bulanan atau per transaksi, biaya pengalihan antarpilihan investasi, biaya pengalihan ke DPLK lain, dan biaya pencairan. Biaya yang disebut dalam persen aset dan biaya yang disebut dalam rupiah per transaksi tidak bisa dibandingkan langsung. Ubah keduanya ke persen per tahun untuk saldo rata-rata peserta Anda.
Layanan apa yang perlu diuji sebelum menandatangani perjanjian?
Uji layanan yang dipakai HR setiap bulan, bukan fitur yang jarang dipakai. Tiga hal yang paling sering menimbulkan keluhan adalah penyetoran iuran kolektif, rekonsiliasi saldo, dan pencairan saat karyawan keluar.
Pada penyetoran kolektif, tanyakan formatnya. Jika perusahaan memakai payroll berbasis Excel, DPLK yang menerima unggahan massal menghemat jam kerja tim HR. Tanyakan juga berapa hari kerja yang dibutuhkan agar iuran yang sudah ditransfer tercatat atas nama peserta. Jeda yang panjang berarti dana belum bekerja.
Untuk rekonsiliasi, minta contoh laporan bulanan atau akses portal. Laporan harus memuat saldo per peserta, porsi iuran karyawan dan perusahaan, serta nilai unit atau hasil investasi periode itu. Perusahaan yang harus menghitung sendiri angka-angka tersebut sebelum audit akan merasakan bebannya pada setiap akhir tahun.
Untuk pencairan, tanyakan dokumen yang diminta dan lama proses sejak berkas lengkap. Dua minggu dan dua bulan adalah selisih yang nyata bagi karyawan yang baru terkena PHK.
Bagaimana mencocokkan DPLK dengan program perusahaan?
DPLK paling cocok untuk program iuran pasti, tempat perusahaan menetapkan besar iuran dan peserta menanggung hasil investasinya. Jika perusahaan ingin menjanjikan besar manfaat tertentu, misalnya sekian kali gaji per tahun masa kerja, struktur DPLK perlu dikaji bersama aktuaris karena risiko kekurangan dana ada di perusahaan.
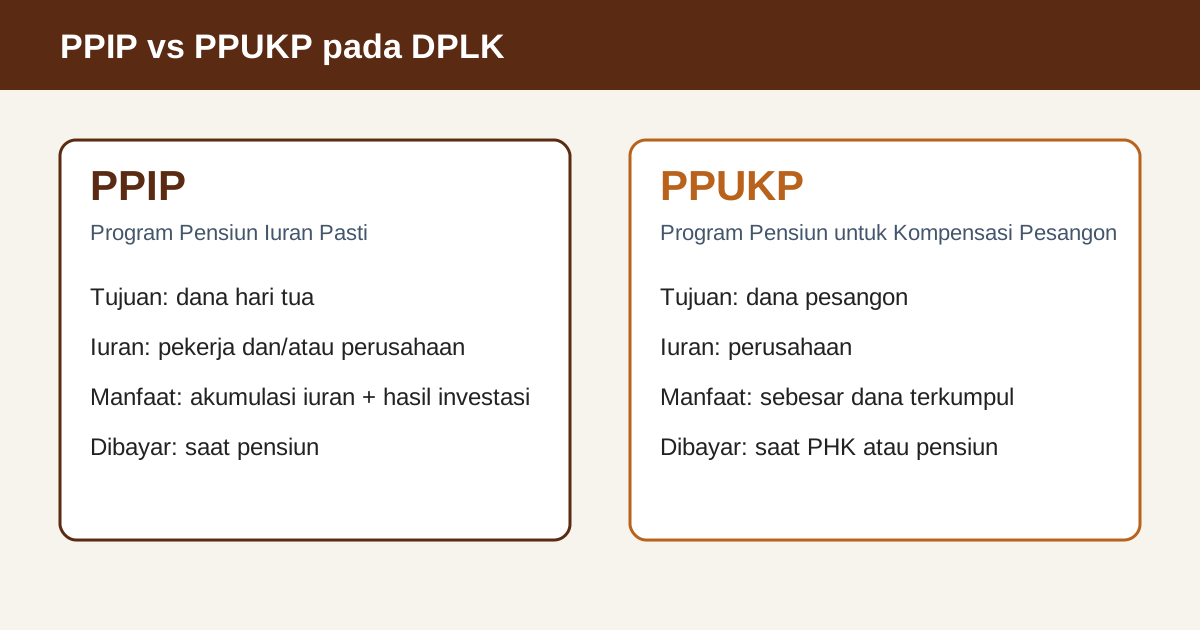
Pilihan lain adalah mendirikan dana pensiun sendiri. Perbandingannya ada di artikel kami tentang dana pensiun lembaga keuangan, dan untuk perbedaan program di dalam DPLK sendiri baca perbedaan PPIP dan PPUKP. Perusahaan yang tujuan utamanya menyiapkan dana pesangon sebaiknya memeriksa PPUKP, bukan hanya PPIP.
Soal pajak, iuran pensiun yang dibayar pemberi kerja kepada dana pensiun yang pendiriannya telah disahkan dapat diperlakukan sebagai biaya dengan batas dan syarat dalam peraturan perpajakan. Konfirmasikan perlakuan untuk perusahaan Anda dengan konsultan pajak sebelum menetapkan besar iuran.
Langkah memilih DPLK dalam enam tahap
Proses seleksi yang tertib biasanya memakan 4 sampai 8 minggu. Urutan berikut bisa langsung dipakai tim HR dan keuangan.
- Tetapkan tujuan program. Tulis apakah program ditujukan untuk pensiun, pesangon, atau keduanya, dan tentukan besar iuran perusahaan serta karyawan sebelum bertemu penyelenggara.
- Buat daftar pendek tiga sampai lima DPLK. Mulai dari daftar resmi OJK, lalu saring berdasarkan ukuran aset dan pengalaman melayani iuran kolektif.
- Kirim permintaan informasi yang sama ke semua calon. Isinya laporan keuangan terakhir, hasil investasi per pilihan lima tahun, daftar biaya, contoh laporan peserta, dan referensi pelanggan korporasi.
- Nilai dengan skor tertulis. Beri bobot pada lima kriteria di tabel, misalnya biaya 30%, hasil investasi 25%, layanan 20%, legalitas 15%, dan kesesuaian program 10%, lalu sesuaikan dengan prioritas perusahaan.
- Telepon dua perusahaan referensi. Tanyakan kejadian nyata seperti keterlambatan pencatatan iuran dan lama pencairan, bukan pertanyaan umum tentang kepuasan.
- Negosiasikan dan baca perjanjian. Periksa klausul biaya, hak mengalihkan dana ke DPLK lain, dan kewajiban DPLK melaporkan kepada peserta.
Kesalahan yang sering muncul saat memilih DPLK
Kesalahan pertama adalah memilih DPLK dari bank tempat perusahaan sudah menjadi nasabah payroll tanpa membandingkan yang lain. Kemudahan transfer memang nyata, tetapi tidak menggantikan perbandingan biaya dan hasil investasi.
Kesalahan kedua adalah membandingkan angka yang tidak sebanding, misalnya return bruto satu DPLK dengan return bersih DPLK lain. Selalu minta angka setelah biaya.
Kesalahan ketiga adalah mengabaikan karyawan yang keluar sebelum usia pensiun. Di perusahaan dengan perputaran karyawan tinggi, aturan hak atas iuran perusahaan dan kemudahan memindahkan saldo lebih berdampak daripada selisih return setengah poin. Tulis aturan ini di peraturan program, jangan hanya mengandalkan penjelasan lisan.
Kesalahan keempat adalah menandatangani tanpa mekanisme tinjauan berkala. Jadwalkan evaluasi tahunan atas hasil investasi dan biaya, dan catat alasan jika perusahaan memutuskan tetap atau berpindah.
Kesimpulan
Memilih DPLK berarti membandingkan lima hal secara tertulis: legalitas, hasil investasi sejenis dalam periode yang sama, biaya total dalam persen per tahun, layanan administrasi, dan kesesuaian dengan tujuan program. Contoh hitungan di atas menunjukkan bahwa selisih satu poin biaya per tahun mengurangi saldo sekitar Rp51 juta per karyawan dalam 20 tahun, jadi biaya layak mendapat bobot terbesar dalam penilaian.
Jika perusahaan Anda masih menimbang antara DPLK, dana pensiun pemberi kerja, atau pencadangan imbalan kerja sesuai PSAK 219, tim Konsultan Aktuaria dapat membantu menghitung kewajiban dan menilai struktur program yang paling sesuai.
Pertanyaan yang sering diajukan
Apakah perusahaan boleh memakai lebih dari satu DPLK?
Boleh. Perusahaan bisa menunjuk satu DPLK untuk program pensiun dan DPLK lain untuk program pesangon, atau membiarkan karyawan memilih sendiri DPLK untuk iuran individu. Pembagian ini menambah beban administrasi HR, jadi pertimbangkan jumlah karyawan dan kemampuan tim sebelum memutuskan.
Berapa biaya DPLK yang dianggap wajar?
Tidak ada angka tunggal yang berlaku untuk semua DPLK, karena biaya bergantung pada pilihan investasi dan ukuran dana. Ukurannya adalah total biaya dalam persen per tahun dari saldo, dibandingkan antar calon dengan pilihan investasi yang sama. Minta setiap calon menyebutkan semua komponen biaya secara tertulis agar perbandingan memakai dasar yang sama.
Apakah karyawan bisa memindahkan dana ke DPLK lain?
Bisa, melalui pengalihan dana antar-penyelenggara, tetapi sebagian DPLK mengenakan biaya pengalihan dan menetapkan prosedur tertentu. Periksa klausul ini sebelum menandatangani perjanjian, karena hak pindah menentukan seberapa mudah perusahaan berganti penyelenggara bila layanannya menurun.
Apakah dana di DPLK aman jika bank atau asuransi pendirinya bermasalah?
Dana DPLK dipisahkan dari kekayaan pendirinya dan diawasi OJK, sehingga dana peserta tidak menjadi bagian dari harta bank atau perusahaan asuransi pendiri. Risiko investasi tetap ada pada peserta, karena nilai saldo naik turun mengikuti hasil investasi pada pilihan yang diambil.
Kapan perusahaan sebaiknya meninjau ulang pilihan DPLK?
Tinjau minimal setahun sekali dan lakukan peninjauan khusus bila ada perubahan biaya, penurunan hasil investasi yang konsisten dibanding DPLK sejenis, atau keluhan layanan berulang. Peninjauan juga perlu dilakukan saat jumlah karyawan berubah besar karena struktur biaya dan kebutuhan layanan ikut berubah.
Apakah memilih DPLK memengaruhi laporan keuangan perusahaan?
Pada program iuran pasti, beban perusahaan sebesar iuran yang disetor pada periode berjalan. Jika perusahaan masih menjanjikan manfaat pesangon atau pensiun di atas hasil DPLK, selisih kewajibannya tetap dihitung sebagai imbalan kerja menurut PSAK 219, sehingga perhitungan aktuaria tetap diperlukan.