Dampak Kenaikan UMP terhadap Cadangan Imbalan Kerja Perusahaan
September 30, 2026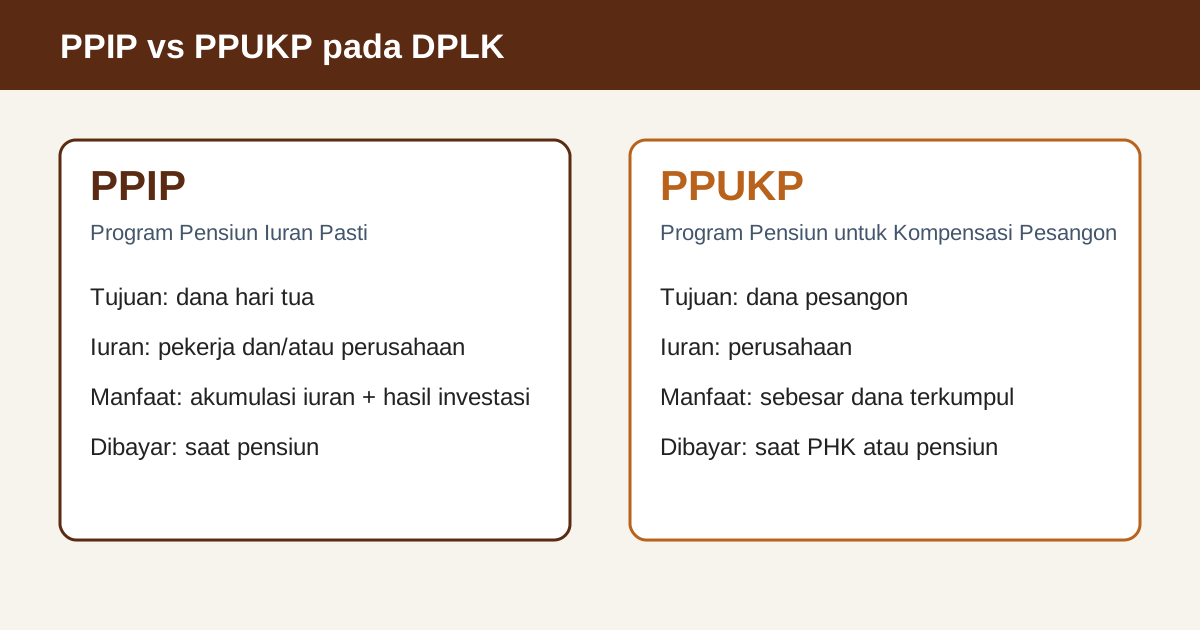
Perbedaan DPLK PPIP dan DPLK PPUKP
September 30, 2026Dana Pensiun Lembaga Keuangan (DPLK) adalah dana pensiun yang didirikan dan dikelola oleh bank atau perusahaan asuransi jiwa, dan terbuka bagi perorangan maupun karyawan perusahaan mana pun. Dasar hukumnya UU No. 11 Tahun 1992 tentang Dana Pensiun, dan pengawasannya berada di tangan Otoritas Jasa Keuangan (OJK). Bagi HR, DPLK biasanya menjadi jalan paling cepat untuk menyediakan program pensiun tanpa membentuk badan hukum sendiri.

Apa itu DPLK dan siapa yang mengelolanya?
DPLK adalah badan hukum yang mengelola dana pensiun atas nama peserta, dan pendirinya hanya boleh bank umum atau perusahaan asuransi jiwa. Dananya dipisahkan dari kekayaan lembaga pendirinya. Artinya, jika bank pendiri mengalami masalah keuangan, dana peserta tidak ikut menjadi harta bank.
Pemisahan itu sering luput dari diskusi HR. Banyak orang mengira uang pensiun karyawan “disimpan di bank” seperti deposito. Kenyataannya DPLK punya kepengurusan, rekening, dan laporan keuangan sendiri, sementara bank atau asuransi hanya bertindak sebagai pendiri dan pengelola.
DPLK perlu dibedakan dari dana pensiun pemberi kerja:
- DPLK menerima peserta dari banyak perusahaan sekaligus, termasuk pekerja mandiri dan pekerja sektor informal.
- Dana Pensiun Pemberi Kerja (DPPK) hanya melayani karyawan satu perusahaan atau satu grup, dan perusahaan itu sendiri yang mendirikannya.
Bagaimana cara kerja DPLK?
Peserta atau perusahaan menyetor iuran secara berkala, dana itu diinvestasikan oleh pengelola, dan seluruh akumulasinya dibayarkan saat peserta pensiun. Tidak ada janji besaran manfaat di awal. Jumlah yang diterima bergantung pada total iuran dan hasil investasi selama masa kepesertaan.
Sistem ini disebut program pensiun iuran pasti (PPIP), karena yang pasti adalah iurannya, bukan manfaatnya. Kontrasnya dengan program manfaat pasti, tempat perusahaan menjanjikan angka tertentu, misalnya 2 kali gaji terakhir per tahun masa kerja, dan menanggung selisihnya bila dana kurang.
Alurnya kurang lebih begini:
- Pendaftaran. Perusahaan menandatangani perjanjian kerja sama dengan DPLK dan menyerahkan data karyawan peserta, termasuk tanggal lahir, tanggal masuk, dan penghasilan.
- Penyetoran iuran. Iuran dipotong dari gaji setiap bulan dan ditambah iuran perusahaan. Pembayaran ke DPLK biasanya dilakukan lewat transfer kolektif.
- Pengembangan dana. DPLK menempatkan dana pada instrumen seperti deposito, obligasi, reksa dana, dan saham sesuai batasan OJK. Peserta umumnya boleh memilih paket investasi dengan profil risiko berbeda.
- Pelaporan. Peserta menerima laporan saldo berkala, minimal setahun sekali, dan sebagian DPLK menyediakan akses saldo lewat aplikasi.
- Pembayaran manfaat. Saat peserta pensiun, meninggal, atau cacat, dana dibayarkan sesuai ketentuan peraturan dana pensiun.
Apa perbedaan DPLK dengan DPPK dan program pensiun lain?
DPLK berbeda dari DPPK pada siapa yang mendirikan, siapa yang menanggung risiko, dan seberapa fleksibel kepesertaannya. Tabel berikut merangkum perbedaan utamanya dengan BPJS Ketenagakerjaan sebagai pembanding.
| Aspek | DPLK | DPPK | JP BPJS Ketenagakerjaan |
|---|---|---|---|
| Pendiri | Bank atau asuransi jiwa | Perusahaan pemberi kerja | Pemerintah (wajib) |
| Kepesertaan | Terbuka untuk perorangan dan banyak perusahaan | Karyawan perusahaan pendiri | Seluruh pekerja penerima upah |
| Jenis program | Iuran pasti | Manfaat pasti atau iuran pasti | Manfaat pasti |
| Risiko investasi | Peserta | Perusahaan (manfaat pasti) atau peserta (iuran pasti) | Pengelola program |
| Beban administrasi untuk HR | Ringan | Berat, perlu pengurus dan dewan pengawas | Rutin, berupa pelaporan bulanan |
JP BPJS Ketenagakerjaan bukan pengganti dana pensiun sukarela. Program wajib itu memberi manfaat dasar, dan banyak perusahaan menambah DPLK di atasnya agar penghasilan setelah pensiun tidak terlalu jauh dari gaji terakhir.
Mengapa perusahaan memilih DPLK?
Alasan utamanya biaya dan kesederhanaan. Mendirikan DPPK memerlukan pengesahan OJK, dana awal, pengurus, dewan pengawas, aktuaris, dan akuntan publik. Untuk perusahaan dengan puluhan atau beberapa ratus karyawan, beban itu sering lebih besar dari manfaatnya.
Dengan DPLK, perusahaan cukup membuat perjanjian dan menyetor iuran. Ada beberapa keuntungan lain yang sering disebut dalam praktik:
- Perusahaan tidak menanggung kekurangan dana. Karena programnya iuran pasti, kewajiban perusahaan berhenti pada iuran yang sudah disetor.
- Saldo peserta dapat dibawa saat pindah kerja. Jika karyawan pindah ke perusahaan lain yang juga memakai DPLK, rekeningnya bisa dilanjutkan.
- Iuran pemberi kerja dapat menjadi biaya yang dikurangkan dari penghasilan bruto, dengan batas dan syarat dalam peraturan perpajakan. HR sebaiknya memeriksa ketentuan terbaru bersama konsultan pajak sebelum program berjalan.
- Karyawan mendapat rekening atas nama sendiri, sehingga lebih mudah memantau saldo.
Sisi lemahnya juga ada. Karena manfaat tidak dijamin, karyawan yang masuk program di usia 50 tahun hampir pasti menerima dana yang kecil, sementara masa kerjanya tinggal sepuluh tahun. Perusahaan yang ingin menjanjikan standar hidup tertentu setelah pensiun tidak bisa memakai DPLK sendirian.
Berapa iuran yang wajar untuk program DPLK?
Tidak ada angka tunggal yang diwajibkan undang-undang. Praktik di perusahaan Indonesia sangat beragam, dari 3% sampai 10% gaji pokok untuk gabungan iuran perusahaan dan karyawan, tergantung kemampuan dan tujuan program. Yang lebih menentukan hasil akhir adalah lamanya masa iuran.
Contoh hitungan sederhana membuat selisihnya terlihat. Seorang karyawan bergaji pokok Rp10 juta per bulan dengan iuran total 8% menyetor Rp800 ribu per bulan. Dengan asumsi hasil investasi bersih 6% per tahun, tanpa kenaikan gaji:
| Masa iuran | Total iuran disetor | Perkiraan saldo akhir |
|---|---|---|
| 10 tahun | Rp96 juta | Sekitar Rp131 juta |
| 20 tahun | Rp192 juta | Sekitar Rp370 juta |
| 30 tahun | Rp288 juta | Sekitar Rp804 juta |
Angka di atas hanya ilustrasi dengan asumsi tetap. Hasil investasi nyata naik turun, dan gaji biasanya naik tiap tahun, sehingga iuran ikut membesar. Meski begitu, pola utamanya tetap: tiga dekade iuran menghasilkan saldo lebih dari enam kali lipat dibanding satu dekade, padahal iurannya hanya tiga kali lipat.
Apa yang perlu dicek HR sebelum memilih DPLK?
Periksa lima hal: izin dan status pengawasan, kinerja investasi beberapa tahun, biaya, layanan administrasi, dan kemudahan pengalihan saldo. Informasi izin dan daftar DPLK dapat dicek di situs OJK. Jangan memilih hanya karena bank pendirinya sudah menjadi bank payroll perusahaan.
- Izin usaha. Pastikan DPLK terdaftar dan mendapat pengesahan OJK. Daftar resminya tersedia publik.
- Kinerja investasi. Minta imbal hasil tahunan per paket investasi selama minimal lima tahun, bukan hanya satu tahun terbaik. Bandingkan dengan benchmark yang jelas.
- Struktur biaya. Tanyakan biaya pengelolaan, biaya administrasi, dan biaya pengalihan atau penarikan. Selisih 0,5% per tahun pada saldo besar menghasilkan angka yang terasa.
- Layanan. Periksa kecepatan pemrosesan iuran kolektif, laporan saldo, dan dukungan bagi HR saat ada karyawan keluar.
- Ketentuan pengalihan. Pastikan saldo dapat dipindahkan ke DPLK lain atau dana pensiun lain tanpa penalti berlebihan.
Bagaimana ketentuan pencairan dana DPLK?
Pencairan umumnya dilakukan saat peserta mencapai usia pensiun, meninggal dunia, atau mengalami cacat total. Peserta yang berhenti bekerja sebelum pensiun biasanya tidak bisa menarik seluruh dana begitu saja. Saldo dapat dibiarkan di DPLK atau dialihkan ke dana pensiun lain.
Saat pensiun, peserta dapat mengambil sebagian manfaat sekaligus dan sisanya dibelikan anuitas dari perusahaan asuransi jiwa, yaitu pembayaran bulanan seumur hidup. Batas persentase yang boleh diambil sekaligus mengikuti peraturan OJK dan dapat berubah, jadi HR perlu mengecek aturan yang berlaku saat program disusun. Pengenaan pajak atas manfaat pensiun juga berbeda antara pencairan sekaligus dan pembayaran berkala.
Apa peran aktuaris dalam program DPLK?
Pada program iuran pasti murni, peran aktuaris lebih kecil dibanding program manfaat pasti, sebab tidak ada kewajiban jangka panjang yang harus dihitung. Namun aktuaris tetap berguna pada dua titik. Pertama, merancang besaran iuran agar target manfaat yang diinginkan perusahaan masuk akal. Kedua, menghitung liabilitas imbalan kerja untuk laporan keuangan.
Poin kedua sering membingungkan. Perusahaan yang hanya menyetor iuran ke DPLK tidak otomatis bebas dari kewajiban menurut PSAK 219 (sebelumnya PSAK 24). Bila perusahaan juga berjanji membayar uang pensiun atau imbalan sesuai UU Cipta Kerja dan PP No. 35 Tahun 2021, dan DPLK belum menutup janji itu, selisihnya masih tercatat sebagai liabilitas di neraca. Konsultan aktuaria menghitung selisih tersebut lewat valuasi tahunan.
Kasus yang kami temui di beberapa klien: perusahaan sudah mengikuti DPLK dengan iuran 5% selama bertahun-tahun dan menganggap seluruh kewajiban pesangon dan pensiun beres. Saat valuasi dijalankan, manfaat minimal menurut peraturan ternyata lebih tinggi dari proyeksi saldo DPLK untuk karyawan senior, sehingga perusahaan harus mencatat kewajiban tambahan. Mengetahuinya di awal jauh lebih murah daripada menemukannya saat audit.
Kesalahan apa yang sering terjadi dalam pengelolaan DPLK perusahaan?
Kesalahan paling umum adalah menyetor iuran tanpa merekonsiliasi data peserta. Karyawan keluar, masuk, atau naik gaji, tetapi data di DPLK tidak diperbarui selama berbulan-bulan. Akibatnya iuran salah alokasi dan sulit dikoreksi.
- Iuran terlambat disetor, sehingga dana tidak terinvestasi dan peserta kehilangan hasil pada periode itu.
- Karyawan tidak pernah mendapat penjelasan cara memilih paket investasi, jadi seluruh saldo berada di paket default bertahun-tahun.
- Perusahaan tidak mencatat perbedaan antara iuran yang menjadi hak karyawan dan iuran yang masih bisa hangus bila karyawan keluar sebelum masa tertentu.
- HR tidak mengomunikasikan hasil valuasi aktuaria ke tim keuangan, sehingga jurnal liabilitas tidak sinkron dengan program yang berjalan.
Pendapat saya: satu sesi sosialisasi dua jam per tahun untuk karyawan sudah menyelesaikan sebagian besar masalah di atas. Biayanya kecil, tetapi jarang dianggarkan.
Langkah praktis HR memulai program DPLK
- Tentukan tujuan. Apakah program dimaksudkan menjadi tambahan di atas JP BPJS, pengganti pesangon sebagian, atau alat mempertahankan karyawan? Tujuan menentukan besaran iuran.
- Hitung anggaran. Gunakan data gaji dan usia karyawan untuk memproyeksikan total iuran tahunan dalam tiga skenario.
- Bandingkan minimal tiga DPLK. Gunakan kriteria pada bagian sebelumnya dan minta penawaran tertulis.
- Siapkan peraturan program. Tuangkan siapa yang ikut, besaran iuran, masa tunggu, dan perlakuan saat karyawan berhenti dalam dokumen yang ditandatangani manajemen.
- Libatkan aktuaris dan akuntan. Pastikan perlakuan akuntansi sesuai PSAK 219 sebelum iuran pertama disetor.
- Sosialisasikan ke karyawan. Jelaskan hak, risiko investasi, dan cara memantau saldo.
Program yang dirancang dengan data yang bersih dan aturan tertulis jarang menimbulkan sengketa. Sebagian besar perselisihan pensiun berawal dari janji lisan yang tidak pernah dituangkan di peraturan perusahaan.
Pertanyaan yang sering diajukan
Apakah perusahaan wajib mengikutsertakan karyawan dalam DPLK?
Tidak. DPLK adalah program pensiun sukarela. Kewajiban yang berlaku bagi perusahaan adalah mendaftarkan pekerja ke BPJS Ketenagakerjaan, termasuk program Jaminan Pensiun, dan membayar pesangon sesuai UU Ketenagakerjaan dan PP No. 35 Tahun 2021 saat terjadi pemutusan hubungan kerja.
Apakah dana di DPLK aman jika bank pendirinya bermasalah?
Dana DPLK dipisahkan dari kekayaan bank atau asuransi pendirinya dan dicatat dalam laporan keuangan tersendiri. Dana itu tidak termasuk harta yang dapat dipakai membayar utang pendiri. Risiko yang tetap ada adalah risiko investasi, yaitu nilai saldo bisa turun bila instrumen yang dipilih merugi.
Apakah karyawan bisa mencairkan DPLK saat resign?
Umumnya tidak bisa mencairkan seluruhnya sebelum usia pensiun. Saldo dapat tetap berada di DPLK yang sama atau dialihkan ke dana pensiun lain. Ketentuan rinci mengikuti peraturan OJK dan peraturan dana pensiun yang bersangkutan, jadi karyawan perlu membaca dokumen kepesertaannya.
Apakah iuran DPLK mengurangi kewajiban pesangon perusahaan?
Dapat, tetapi hanya bila perusahaan mengaturnya secara tertulis dan sesuai peraturan ketenagakerjaan. Tanpa pengaturan itu, pesangon tetap dihitung penuh menurut ketentuan undang-undang. Konsultan aktuaria dapat membantu menghitung berapa porsi yang sudah tertutup oleh dana DPLK.
Berapa jumlah karyawan minimal untuk membuka program DPLK?
Tidak ada batas minimal yang ditetapkan undang-undang. Perusahaan dengan sepuluh karyawan pun dapat mengikutkan karyawannya, asalkan DPLK menerima kepesertaan kelompok tersebut. Biaya administrasi per peserta biasanya lebih rendah pada kelompok yang lebih besar.
Apakah DPLK perlu dilaporkan dalam laporan keuangan perusahaan?
Ya, iuran yang disetor dicatat sebagai beban imbalan kerja. Bila perusahaan masih memiliki janji manfaat di luar iuran, kewajiban selisihnya dicatat sebagai liabilitas imbalan pasca kerja berdasarkan perhitungan aktuaris sesuai PSAK 219.


